退職金を受け取ったら、まず目に留まるのが「退職金専用定期預金」の年2〜3%台という金利ではないでしょうか。
- 1位:西京銀行【年3.00%】
- 1位:三井住友信託銀行【年3.00%】
- 3位:三菱UFJ銀行【年2.70%】
ただし、この特別金利が適用されるのは、ほとんどの場合最初の3ヶ月だけ。3ヶ月後にはまた振り出しに戻ってしまうため、「この先どう置いておけばいいのか」という長期の計画が立てにくい、という悩みを抱えている方も多いと思います。
この記事では、2026年10月時点の退職金専用定期預金の金利をランキング形式で比較したうえで、3ヶ月の特別金利が終わったあとに検討したい預け先までまとめてご紹介します。
【2026年最新】退職金専用定期預金の金利ランキング(主要9行)
退職金専用の定期預金は、通常の定期預金よりも高い特別金利が設定されているのが特徴です。
2026年10月時点で確認できた主要9行の金利を、ランキング形式でまとめました。いずれも3ヶ月ものが中心で、1,000万円を預けた場合の利息額もあわせてご紹介します。
| 順位 | 銀行 | 金利 | 期間 | 1,000万円預け時の利息額 |
|---|---|---|---|---|
| 1位 | 西京銀行 | 3.00% | 3ヶ月 | 約7.4万円 |
| 1位 | 三井住友信託銀行 | 3.00% | 3ヶ月 | 約7.4万円 |
| 3位 | 三菱UFJ銀行 | 2.70% | 3ヶ月 | 約6.7万円 |
| 4位 | 三菱UFJ信託銀行 | 2.50% | 3ヶ月 | 約6.2万円 |
| 4位 | みずほ銀行 | 2.50% | 3ヶ月 | 約6.2万円 |
| 6位 | 京都銀行 | 2.00% | 3ヶ月 | 約4.9万円 |
| 6位 | 横浜銀行 | 2.00% | 3ヶ月 | 約4.9万円 |
| 8位 | 東京スター銀行 | 1.30% | 3ヶ月 | 約3.2万円 |
| 8位 | きらぼし銀行 | 1.30% | 6ヶ月 | 約6.5万円 |
| 参考 | 三井住友銀行・ゆうちょ銀行 | ー | ー | ー |
1,000万円すべてを定期預金に預けるだけでなく、安全資金を残して余剰資金の一部で高いリターンを狙う方法もあります。
| 比較項目 | 定期預金 | ハイクア |
|---|---|---|
| 利回り | 年2.50〜3.00% (3ヶ月) | 年12%(固定) |
| 1,000万円・ 1年間の収益 | 約11.2万円 | 約120万円 |
| 特徴 | 元本を守って運用 | 年4回の固定配当 |
| 詳細 | 本記事で解説 | 記事後半の解説章へ↓ |
| 公式サイト | ー | https://hayqua-international.co.jp/ |
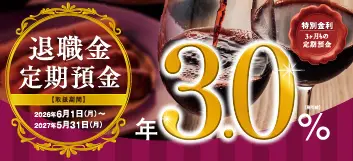
1位:西京銀行【年3.00%】(1,000万円預け時:約7.4万円)
| 項目 | 詳細 |
|---|---|
| 商品名 | 退職金専用定期預金 |
| 金利 | 年3.00%(3ヶ月もの) |
| 1,000万円預入時の利息 | 約7.4万円 |
| 対象者・条件 | 山口県内の営業地域に居住し、退職金受取後6ヶ月以内の満50歳以上の個人(初回のみ)。年金振込の予約が必要 |
| 最低預入額 | 300万円以上 |
| 公式サイト | https://www.saikyobank.co.jp/ |
- 比較対象9行で最高水準の年3.00%
三井住友信託銀行と並び、ランキング1位 - 最低預入額が300万円からと低め
比較対象9行の中でも比較的利用しやすい金額 - 年金受給者向けの設計
年金振込予約とセットになっており、年金受給を控えた方と相性が良い
- 山口県在住者限定
営業地域外に住んでいると利用できない - 満50歳以上という年齢制限がある
50歳未満では利用できない - 年金振込の予約が必須条件
年金受取を別の金融機関にしたい場合は利用しにくい
山口県在住・50歳以上という条件に該当しない方は、同じ3.0%の三井住友信託銀行を、あるいはより高い利回りを狙っていたという方は、次の章で紹介する退職金専用定期預金以外の選択肢を検討することになります。
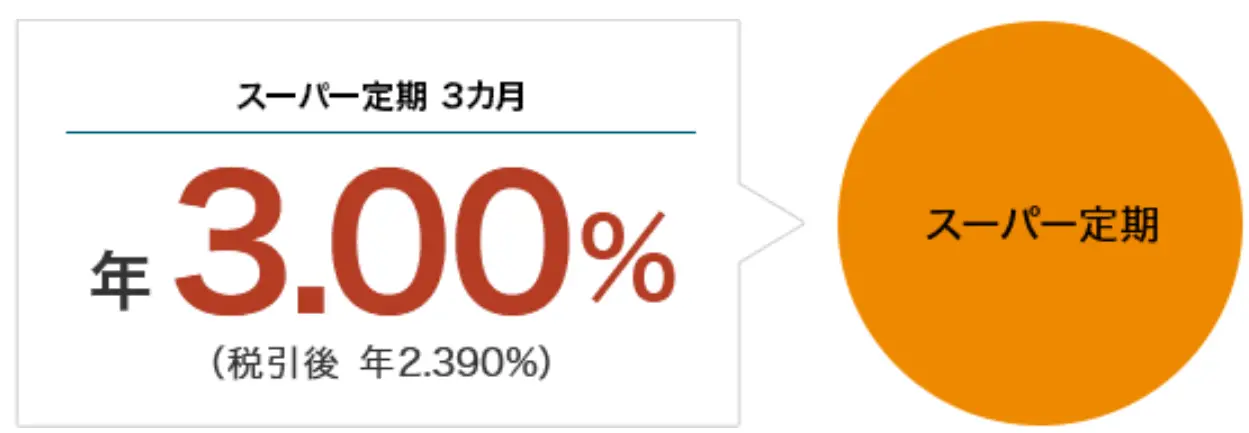
1位:三井住友信託銀行【年3.00%】(1,000万円預け時:約7.4万円)
| 項目 | 詳細 |
|---|---|
| 商品名 | セカンドライフ(退職金特別プラン)定期預金コース |
| 金利 | 年3.00%(3ヶ月もの) |
| 1,000万円預入時の利息 | 約7.4万円 |
| 対象者・条件 | 退職後3年以内の個人(退職予定者は100万円〜、退職者は500万円〜上限なし)。アプリ「スマートライフデザイナー」の登録・ライフプランコンサルティングの受講が必須 |
| 最低預入額 | 500万円以上(退職予定者は100万円以上) |
| 公式サイト | https://www.smtb.jp/ |
- 今回のランキングで最も高い金利水準
西京銀行と並び、比較対象9行の中で最高の年3.00% - 退職予定者も申し込み可能
退職後に限らず、退職予定者は100万円から利用できる - 全国どこからでも申し込み可能
地域や店舗の制限がなく、居住地を問わず利用できる
- 特別金利は最初の3ヶ月だけ
満期後は自動継続となり、通常の店頭金利に切り替わる - アプリ登録・コンサル利用が条件
「スマートライフデザイナー」への登録とライフプランコンサルティングの利用が必須 - 途中解約すると特別金利は適用されない
満期前に解約すると、所定の中途解約利率が適用される
年12%(固定)の配当目標を掲げるハイクア・インターナショナルと比較すると、以下のようになります。
| 比較項目 | 三井住友信託銀行 | ハイクア・インターナショナル |
|---|---|---|
| 金利 | 年3.00% (特別金利は当初3ヶ月のみ) | 目標年利12% 年4回・各3%の配当目標 |
| 1,000万円を1年間預けた場合の利息 | 約11.2万円 | 約120万円 |
| 適用期間 | 当初3ヶ月のみ | 中長期運用向け |
| 最低金額 | 500万円〜(退職予定者は100万円〜) | 500万円〜 |
| 手数料 | 中途解約時は所定の解約利率を適用 | 運用手数料なし ※5年以内の解約は5% |
| 詳細 | 当記事(本章) | 解説章を見る(記事後半)↓ |
| 公式サイト | https://www.smtb.jp/ | https://hayqua-international.co.jp/ |
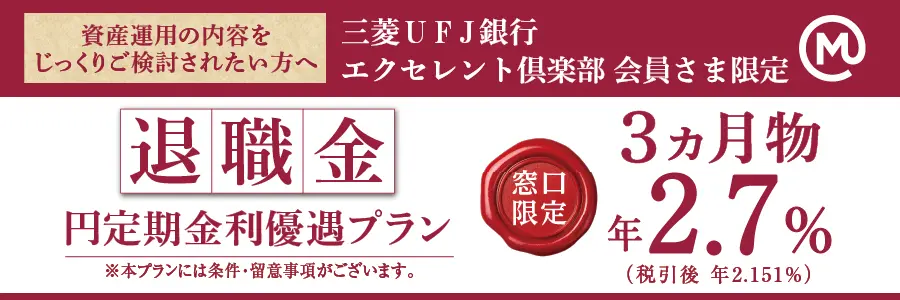
3位:三菱UFJ銀行【年2.70%】(1,000万円預け時:約6.7万円)
| 項目 | 詳細 |
|---|---|
| 商品名 | 退職金円定期金利優遇プラン |
| 金利 | 年2.70%(3ヶ月もの) |
| 1,000万円預入時の利息 | 約6.7万円 |
| 対象者・条件 | 退職後3年以内の個人、かつ「エクセレント倶楽部」会員限定(会員資格自体に資産運用残高1,000万円以上等の入会条件あり、窓口限定) |
| 最低預入額 | 1,000万円以上5,000万円以下 |
| 公式サイト | https://www.bk.mufg.jp/ |
- 比較対象9行の中でも高い金利水準
年2.70%は3位の高さ - メガバンクならではの窓口サポート
対面で相談しながら手続きを進められる - 退職後3年以内と対象期間が比較的長い
退職直後でなくても申し込みやすい
- 「エクセレント倶楽部」会員限定
会員資格自体に資産運用残高1,000万円以上等の条件があり、該当しないと利用できない - 窓口限定で来店が必要
オンラインでは申し込めない - 最低1,000万円からとハードルが高い
1,000万円未満では利用できない
4位:三菱UFJ信託銀行【年2.50%】(1,000万円預け時:約6.2万円)
| 項目 | 詳細 |
|---|---|
| 商品名 | 退職者特別プラン 定期預金コース |
| 金利 | 年2.50%(3ヶ月もの) |
| 1,000万円預入時の利息 | 約6.2万円 |
| 対象者・条件 | 満50歳以上・退職後3年以内の個人 |
| 最低預入額 | 1,000万円以上1億円以下 |
| 公式サイト | https://www.tr.mufg.jp/ |
- 3大信託銀行の一角としての実績
資産運用・相続分野に強みを持つ - 年齢・期間以外の条件がシンプル
会員資格やアプリ利用などの追加条件がない - 退職後3年以内と対象期間が比較的長い
退職直後でなくても申し込みやすい
- 満50歳以上という年齢制限がある
50歳未満では利用できない - 最低1,000万円からとハードルが高い
1,000万円未満では利用できない - 投信コースは元本保証がない
高金利を狙うには投資信託の購入が必要で、その分は値動きがある
三菱UFJ信託銀行には、定期預金単独のこのプランとは別に、投資信託を同時に購入することで定期預金部分の金利が上がる「投信コース」も用意されています。たとえば500万円の投資信託を購入すると、同額までの定期預金に最大年12%の金利が適用されます。
ただし、この12%はあくまで定期預金部分だけの特別金利であり、同時に購入する投資信託側には元本保証がありません。投資信託の値動き次第では、受け取る利息以上に投資信託側で目減りしてしまう可能性もあります。詳しくは後述の「注意点」の章で解説します。
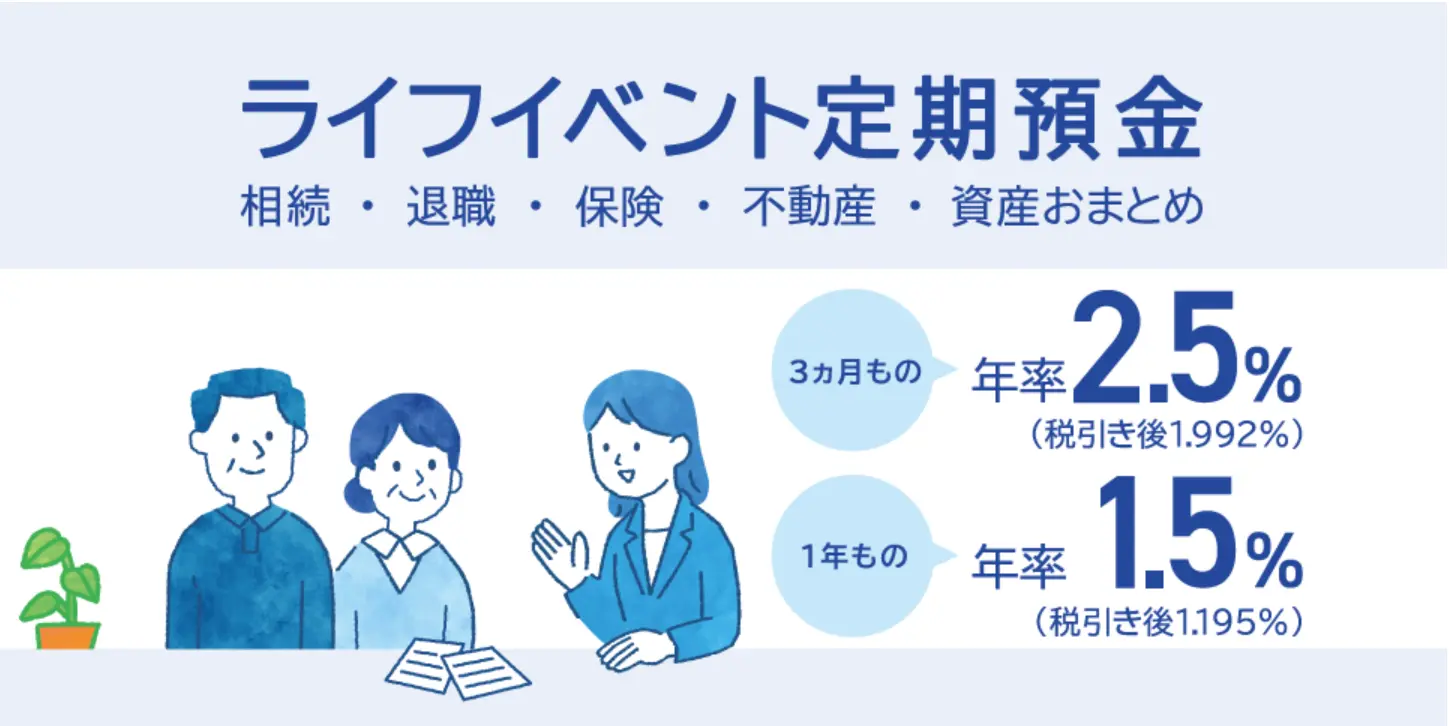
4位:みずほ銀行【年2.50%】(1,000万円預け時:約6.2万円)
| 項目 | 詳細 |
|---|---|
| 商品名 | ライフイベント定期預金 退職プラン |
| 金利 | 年2.50%(3ヶ月もの) |
| 1,000万円預入時の利息 | 約6.2万円 |
| 対象者・条件 | 退職後3年以内、直近3ヶ月以内にみずほ銀行へ入金した資金が対象 |
| 最低預入額 | 1,000万円以上最大10億円 |
| 公式サイト | https://www.mizuhobank.co.jp/ |
- 抱き合わせ次第で業界トップクラスの金利
マネープランセット利用で最大年10%まで引き上げられる - 上限10億円と大口にも対応
まとまった退職金でも預け入れ上限を気にしにくい - メガバンクとしての知名度・安心感
3大メガバンクの一角
- 直近3ヶ月以内の新規入金が条件
すでに他行に預けている資金は対象外 - 最大金利には投資信託の同時購入が必要
単独では2.50%にとどまる - 最低1,000万円からとハードルが高い
1,000万円未満では利用できない
みずほ銀行には「マネープランセット」という制度もあり、退職金を定期預金に預けると同時に投資信託を購入することで、定期預金部分の金利が引き上がります。
投資信託を1,000万円購入すると定期預金も1,000万円まで作成でき、金利は年9%(NISA利用で年10%)で利息は約22.2万円(NISA利用で約24.7万円)です。より少額(500万円)から利用できるコースもありますが、その場合は金利が下がります。
一見するとかなりお得に見えますが、これはあくまで定期預金部分だけの優遇であり、同額の投資信託側には元本保証がありません。しかも、この金利が適用されるのはやはり最初の3ヶ月だけです。抱き合わせなしでも、ここまでの利回りを継続的に狙いたいという方には、次の章で紹介するハイクアインターナショナルの方が向いているかもしれません。
| 比較項目 | みずほ銀行定期預金 | ハイクア・インターナショナル |
|---|---|---|
| 金利 | 年2.50% 抱き合わせ条件達成で最大年10%(投資信託との同時購入必須) | 目標年利12% 年4回・各3%の配当目標、条件なし |
| 1,000万円を1年間預けた場合の利息 | 約28.4万円 | 約120万円 |
| 適用期間 | 当初3ヶ月のみ | 中長期運用向け |
| 最低金額 | 1,000万円〜10億円 (抱き合わせで最大金利を狙う場合は実質1,000万円+投資信託1,000万円が必要) | 500万円〜 |
| 手数料 | 投資信託は商品ごとに費用がかかる | 運用手数料なし ※5年以内の解約は5% |
| 詳細 | 当記事(本章) | 解説章を見る(記事後半)↓ |
| 公式サイト | みずほ銀行 | https://hayqua-international.co.jp/ |
6位:京都銀行【年2.00%】(1,000万円預け時:約4.9万円)
| 項目 | 詳細 |
|---|---|
| 商品名 | 退職金特別定期預金「ファーストステップⅡ」 |
| 金利 | 年2.00%(3ヶ月もの) |
| 1,000万円預入時の利息 | 約4.9万円 |
| 対象者・条件 | 退職金受取後1年以内で、満期後の資産運用相談に応じられる個人。①給与受取②口座振替契約③NISA口座開設または投資信託保有、のいずれか1つを満たす必要がある |
| 最低預入額 | 300万円以上1億円以内(一口300万円以上) |
| 公式サイト | https://www.kyotobank.co.jp/ |
- 最低預入額が300万円からと低め
比較対象9行の中でも比較的利用しやすい金額 - 条件の選択肢が3つある
給与受取・口座振替・NISA口座等のいずれか1つで良く、該当しやすい - 対面での資産運用相談に対応
満期後の使い道も合わせて相談できる
- 退職後1年以内と対象期間が短い
比較対象9行の中では短めの期限設定 - 簡単なアンケートへの回答が必要
申込時に申込シートの記入が求められる - 地域性があり支店が限られる
京都近郊以外では来店のハードルがある
6位:横浜銀行【年2.00%】(1,000万円預け時:約4.9万円)
| 項目 | 詳細 |
|---|---|
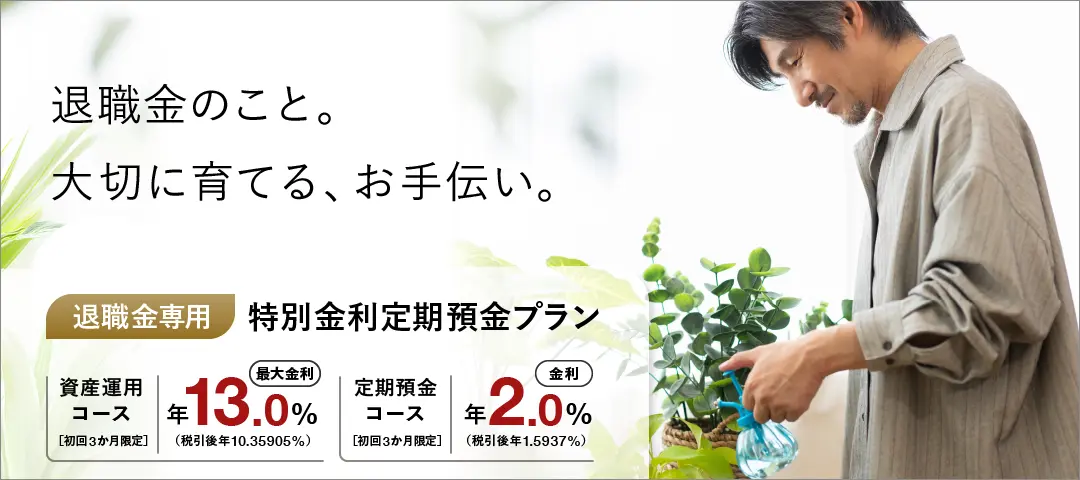
| 商品名 | 退職金専用特別金利定期預金プラン(定期預金コース) |
| 金利 | 年2.00%(3ヶ月もの) |
| 1,000万円預入時の利息 | 約4.9万円 |
| 対象者・条件 | 退職金受取後2年以内の個人(名古屋支店・大阪支店等一部店舗は取扱なし) |
| 最低預入額 | 240万円以上、退職金受取額まで |
| 公式サイト | https://www.boy.co.jp/ |
- 最低預入額が240万円からと低い
比較対象9行の中で最も利用しやすい金額 - 退職後2年以内と対象期間が比較的長い
退職直後でなくても申し込みやすい - 国内最大級の地方銀行としての実績
コンコルディアFG傘下の大手地銀
- 一部店舗では取り扱いがない
名古屋支店・大阪支店等は対象外 - 資産運用コースは元本保証がない
最大13%を狙うには投資信託の購入が必要 - 来店が前提になりやすい
地域によっては店舗へのアクセスがハードルになる
横浜銀行には「定期預金コース」(年2.00%)と「資産運用コース」(投資信託との同時申込で最大年13.0%)の2つのコースがあります。資産運用コースを選ぶ場合、定期預金部分の金利は上がりますが、同額程度の投資信託を購入する必要があり、その投資信託側には元本保証がありません。
8位:東京スター銀行【年1.30%】(1,000万円預け時:約3.2万円)
| 項目 | 詳細 |
|---|---|
| 商品名 | 退職金専用 スターワン円定期預金 |
| 金利 | 年1.30%(3ヶ月もの) |
| 1,000万円預入時の利息 | 約3.2万円 |
| 対象者・条件 | 退職後3年以内の個人(個別相談会への参加が必須) |
| 最低預入額 | 500万円以上 |
| 公式サイト | https://www.tokyostarbank.co.jp/ |
- 退職後3年以内と対象期間が長い
比較対象9行の中でも長めの期限設定 - 3親等以内の家族も優遇金利を利用できる
退職者本人以外にも特典が広がる「ご家族優遇特典」がある - オンライン相談にも対応
来店以外の方法でも相談できる
- 個別相談会への参加が必須
相談なしでは申し込めない - 金利水準は比較対象9行の中では低め
年1.30%は8位タイ - 最低500万円からとまとまった資金が必要
500万円未満では利用できない
8位:きらぼし銀行【年1.30%・6ヶ月】(1,000万円預け時:約6.5万円)
| 項目 | 詳細 |
|---|---|
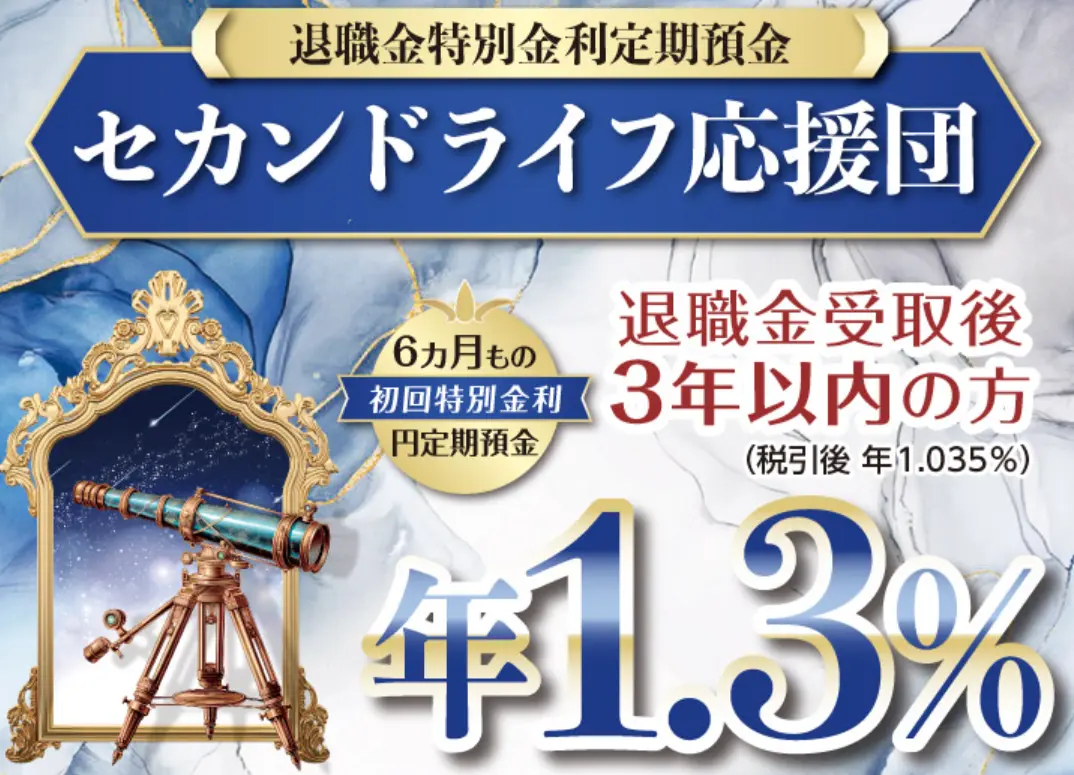
| 商品名 | 退職金特別金利定期預金「セカンドライフ応援団」 |
| 金利 | 年1.30%(6ヶ月もの) |
| 1,000万円預入時の利息 | 約6.5万円 |
| 対象者・条件 | 退職金受取後3年以内の個人、当行普通預金口座保有者(資産状況等のアンケート回答が必要) |
| 最低預入額 | 1口300万円以上1億円以内 |
| 公式サイト | https://www.kiraboshibank.co.jp/ |
- 6ヶ月ものなので受取額は4位グループ並み
金利は1.30%でも、期間が長い分まとまった利息になる - 退職後3年以内と対象期間が長い
比較対象9行の中でも長めの期限設定 - 東京都内を中心とした地盤の安心感
東京きらぼしフィナンシャルグループ傘下
- 当行普通預金口座の開設が前提
口座を持っていない場合は開設から必要 - 資産状況等のアンケート回答が必要
申込時に追加の手続きが発生する - 最低預入額が300万円から
300万円未満では利用できない
【参考】三井住友銀行とゆうちょ銀行の金利は?
ランキングには入れていませんが、三井住友銀行とゆうちょ銀行についてもよくお問い合わせをいただくため、参考までにご紹介します。
三井住友銀行には「資産づくりセット」という退職金向けの制度がありますが、投資信託・SMBCファンドラップ・外貨建て債券等との同時購入が必須で、定期預金単独で申し込めるプランはありません。初回特別金利も通常時で年1.0%、キャンペーン時でも年2.0%程度と、他行の抱き合わせ商品ほど高い数字ではありません。
ゆうちょ銀行には退職金専用のプランはなく、通常の定期貯金を利用する形になります。期間別の金利は以下の通りです。
| 期間 | 金利(税引前) |
|---|---|
| 10年定期貯金 | 年1.250%(半年複利) |
| 5年定期貯金 | 年1.000% |
| 3年定期貯金 | 年0.800% |
| 1年定期貯金 | 年0.500% |
ランキングを見ていただいた通り、どの金融機関も高金利に見えますが、特別金利が適用されるのは最初の数か月だけとなり、税引前の利息で見ても生活費に充てるには心もとない額となるでしょう。
| 順位 | 銀行 | 金利 | 期間 | 1,000万円預け時の利息額 |
|---|---|---|---|---|
| 1位 | 西京銀行 | 3.00% | 3ヶ月 | 約7.4万円 |
| 1位 | 三井住友信託銀行 | 3.00% | 3ヶ月 | 約7.4万円 |
| 3位 | 三菱UFJ銀行 | 2.70% | 3ヶ月 | 約6.7万円 |
| 4位 | 三菱UFJ信託銀行 | 2.50% | 3ヶ月 | 約6.2万円 |
| 4位 | みずほ銀行 | 2.50% | 3ヶ月 | 約6.2万円 |
| 6位 | 京都銀行 | 2.00% | 3ヶ月 | 約4.9万円 |
| 6位 | 横浜銀行 | 2.00% | 3ヶ月 | 約4.9万円 |
| 8位 | 東京スター銀行 | 1.30% | 3ヶ月 | 約3.2万円 |
| 8位 | きらぼし銀行 | 1.30% | 6ヶ月 | 約6.5万円 |
また満期後も資金をそのままにしておくと通常金利しか適用されず、インフレの影響でモノの価値が上昇する昨今、退職金の資産価値は目減りしてしまいます。
退職金を退職金専用定期預金で一時的に運用した後は、老後資金を本格的に守り・増やすため、次の章で紹介する預け先を候補にするとよいでしょう。
退職金専用定期預金の満期後はどこに預ける?退職金の預け先ランキング
前章で見た通り、退職金専用定期預金の特別金利が続くのは最初の3ヶ月(一部を除く)だけです。満期後にどこへ移すかを選ぶ際は、利回りの高さだけでなく「値動きの波が落ち着いているかどうか」も重要な判断材料になります。
退職金はこれから取り崩しながら使っていく資金でもあるため、暴落のタイミングで資金が必要になっても困らないよう、値動きが少なく安定した利回りを得られることが理想的です。
以下の表の「値動き/利回り」が「小さい/高い」となっている運用先が理想形です。ここでは、そのおすすめ順にランキング形式でご紹介します。
| 順位 | 商品 | 想定利回り | 値動き/利回り |
|---|---|---|---|
| 1位 | ハイクアインターナショナル | 12%(固定) | 小さい/高い |
| 2位 | アクション | 12〜17% | 小さい/高い |
| 3位 | 投資信託(NISA活用) | 3〜5%程度 | 大きい/高い |
| 4位 | 個人向け社債 | 1.7〜4.6%程度 | 小さい/低い |
| 5位 | 株式投資(高配当株) | 3.5〜4%程度 | 大きい/高い |
| 6位 | 個人向け国債 | 2.05〜2.39% | 小さい/低い |
| 7位 | 別の退職金専用定期預金 | 1.30〜3.00% | 小さい/低い |
| 8位 | 通常の定期預金 | 0.8%前後 | 小さい/低い |
1位:ハイクアインターナショナル【年12%固定】(1,000万円・5年運用時:600万円目標)
| 項目 | 詳細 |
|---|---|
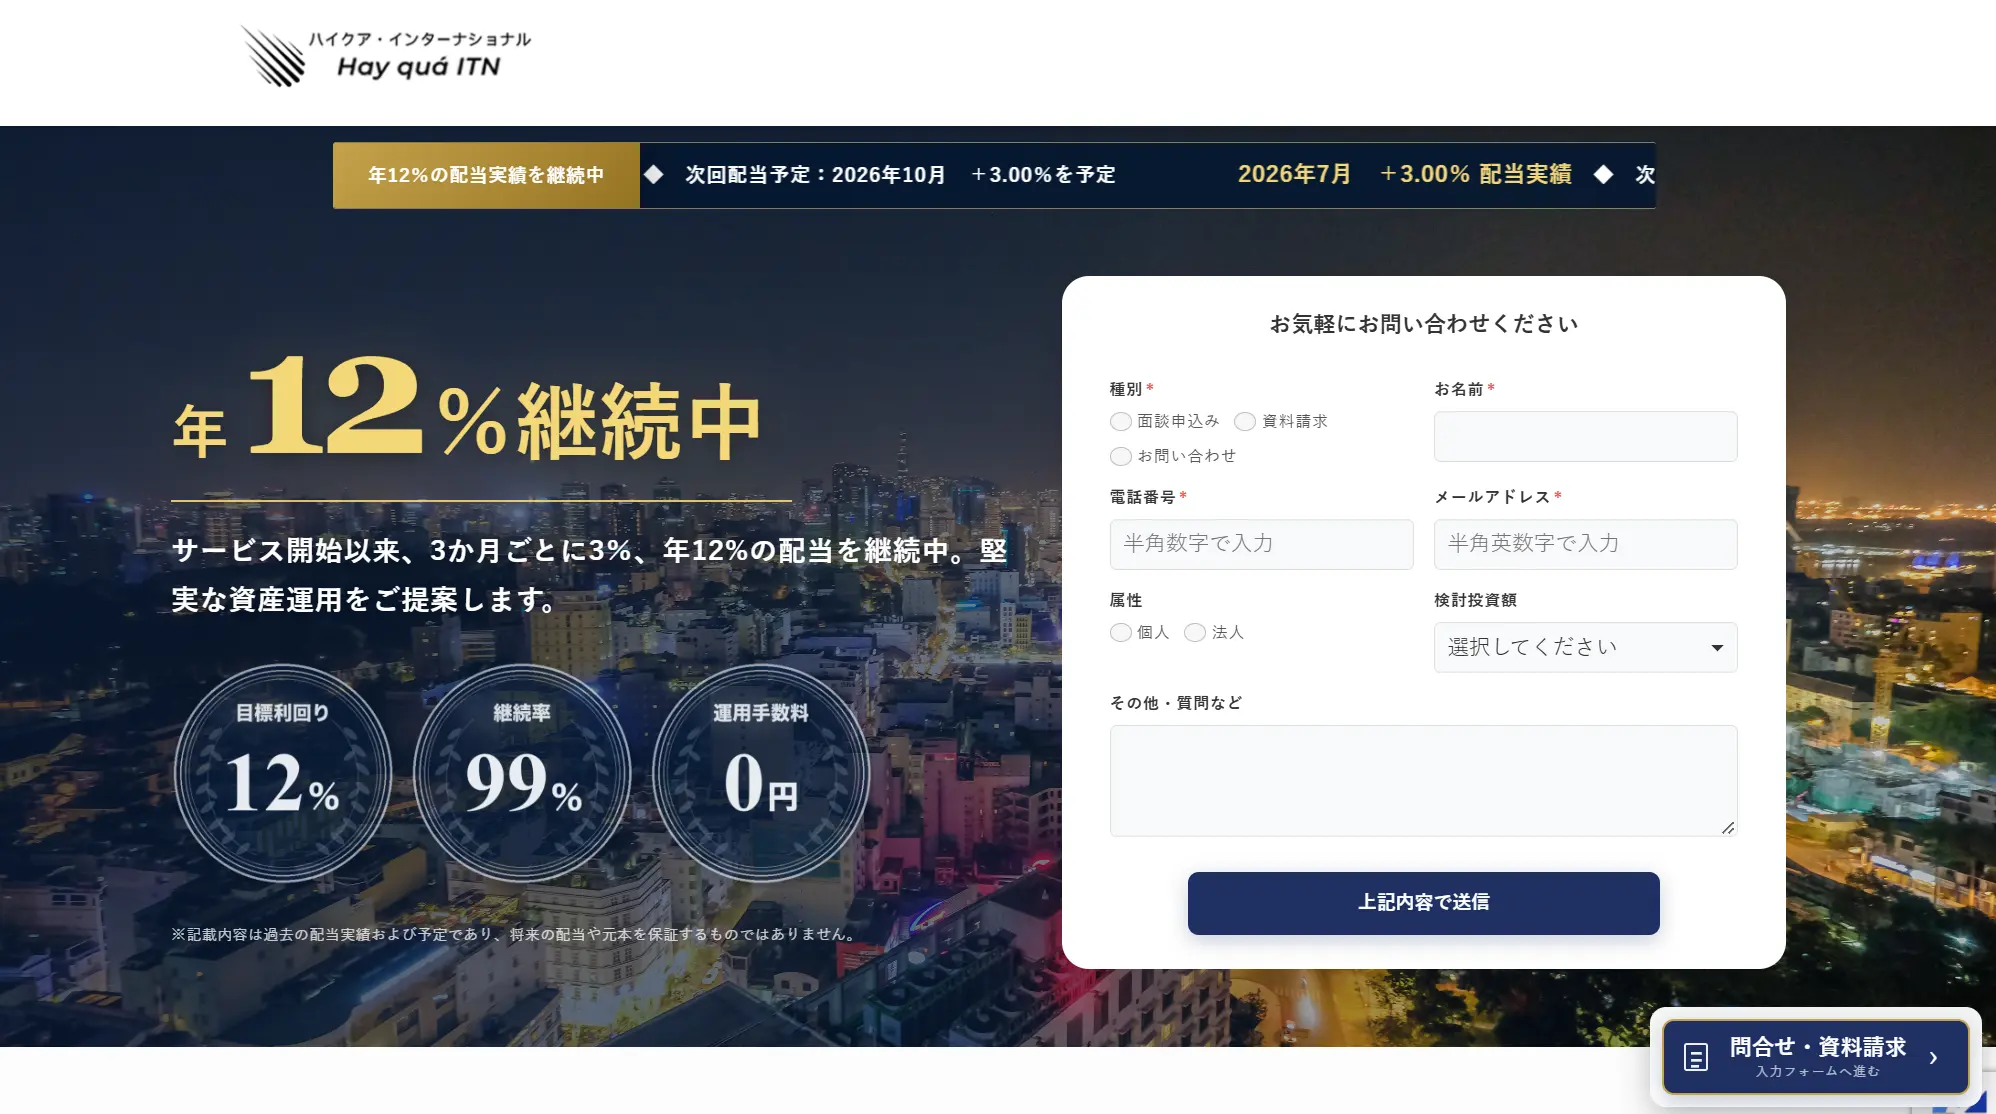
| 年率リターン | 12%(固定) |
| 最低投資額 | 500万円〜(1口100万円×原則5口以上) |
| 配当頻度 | 年4回 3%ずつ (1月・4月・7月・10月) |
| 解約条件 | 5年以内の解約は手数料5% 5年超で手数料無料 |
| 運用の相談 | 無料個別相談あり |
| 公式サイト | https://hayqua-international.co.jp/ |
ハイクア・インターナショナルは、実体事業の収益を原資に年12%(固定)の配当を行う仕組みで、株式相場や為替相場に直接連動しない点が特徴です。
退職金世代にとって見過ごせないのが、暴落が起きたときに多くの資産が同時に値下がりしてしまうリスクです。たとえば2020年のコロナショックでは、日経平均株価はわずか3ヶ月で約30%下落しましたが、このときは株式だけでなく、社債や不動産、投資信託など幅広い資産が連動して値下がりする場面もありました。
市場の状況に左右されにくいハイクアの仕組みは、老後資金を確保する必要があるこの世代にとって、特に重要な意味を持ちます。
- 設立以来、年12%を一度も下回っていない
景気動向に関わらず目標利回りを継続達成 - 株式市場のような日々の値動きがない
実体事業の収益が原資のため、相場急落の影響を受けにくい - 配当遅延ゼロ・解約者わずか1名の実績
累計120名の出資者のうち、継続率は99%以上
- 5年以内の解約は手数料5% ※5年以上で手数料ゼロ
短期での出し入れには向かない
- 最低500万円からとまとまった資金が必要
少額から試すことはできない
※元本が保証される商品ではなく、過去の実績は将来の成果を保証するものではありません。
ハイクア・インターナショナルは老後資金を守って増やすを両立したい50〜60代に向いています。無料の資料請求・個別面談は公式サイトから申し込み可能です。
| リターン | 年12%固定 |
|---|---|
| 配当 | 年4回3%ずつ ※複利で配当を再投資することも可能 |
| 必要資金 | 500万円〜(一口100万円×原則5口以上) |
| 市場連動 | なし(実体事業の収益が配当原資) |
| 購入・運用手数料 | 無料 |
| 解約手数料 | 5年以内の解約は手数料5% 5年超で手数料無料 |
| 向いている人 | 退職金を取り崩しながら使う段階にあり、相場の影響を受けにくい運用先を探している方 |
| 公式サイト | https://hayqua-international.co.jp/ |
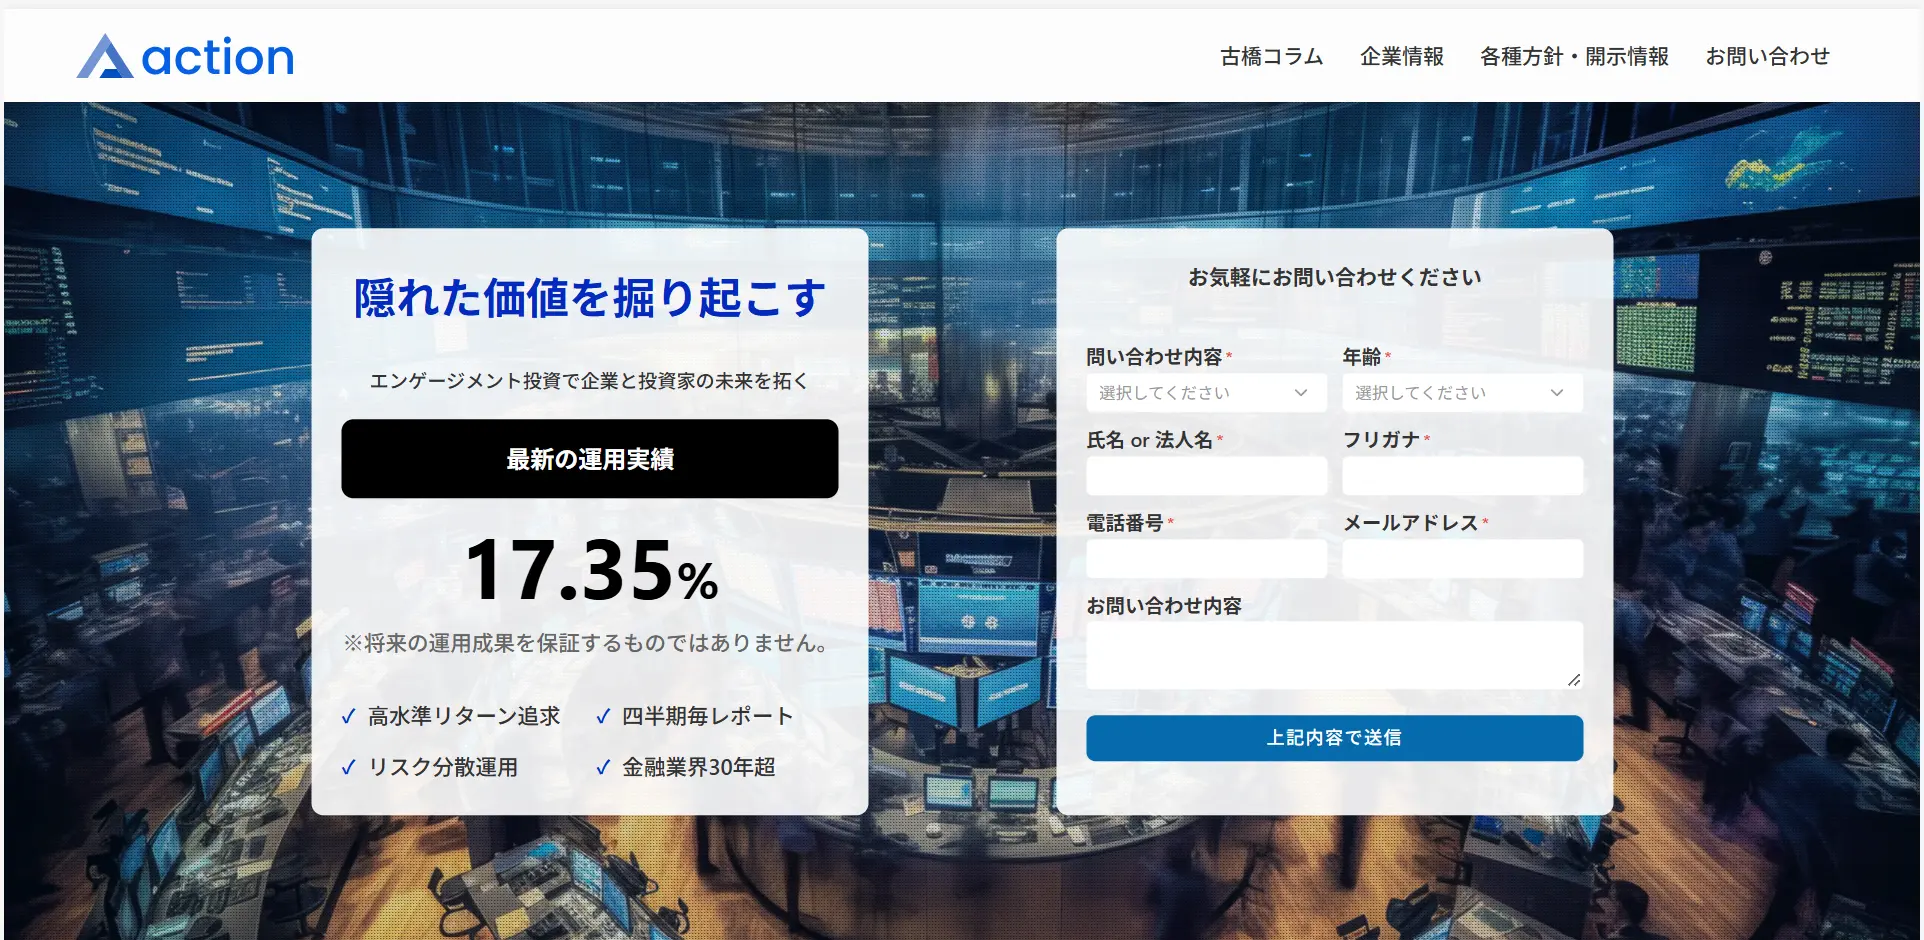
2位:アクション【2025年度想定:12〜17%】(1,000万円運用時:120〜170万円想定)
| 項目 | 詳細 |
|---|---|
| 年率リターン | 2025年度想定12〜17% ※直近実績:+17.35% |
| 配当 | 年1回(事業年度末、利益が出た場合のみ) |
| 最低投資額 | 500万円〜 |
| 契約期間 | 原則1年間(事業年度:7月〜翌年6月) 中途解約は原則不可 |
| 運用の相談 | 無料個別相談あり |
| 公式サイト | https://action-goudou.co.jp/ |
ハイクアの年12%固定で十分という方が多い一方、もう少し高いリターンを狙いたい方には、もう一つの選択肢があります。
アクションは、特定の市場環境や投資先に偏らない分散投資を専門とするオルタナティブ投資会社です。複数の分野に分けて投資することでリスクを抑える設計により、2024年度は+17.35%という実績を残しました。
定期預金に1,000万円を1年間置いた場合の利息が約11.2万円であるのに対し、アクションは2024年度実績ベースで約173.5万円(約15.5倍)、2025年度の想定レンジ(12〜17%)でも約120〜170万円(約10.7〜15.2倍)という水準です。
- 2024年度実績は税引前+17.35%
ハイクアの固定12%を上回る水準を実績として記録 - 複数分野への分散でリスクを抑える設計
特定の市場環境に結果が左右されにくい運用を目指す - 代表は金融業界30年超のキャリア
証券会社・運用会社を渡り歩いたプロが直接運用を担う
- 中途解約は原則不可
契約期間は原則1年間(事業年度単位)で、やむを得ない事情のみ個別相談 - 配当は年1回、利益が出た場合のみ
事業年度の業績次第で配当がゼロになる可能性もある - 最低500万円からとまとまった資金が必要
少額から試すことはできない
※元本が保証される商品ではなく、過去の実績は将来の成果を保証するものではありません。
アクションは、ハイクアの固定12%よりも高いリターンを狙いたい方や、プロの裁量運用に任せたい方に向いています。こちらも最低投資額は500万円からのため、余裕資金での検討が前提になります。
| リターン | 2025年度想定+12〜17%(直近実績+17.35%) |
|---|---|
| 配当 | 年1回(事業年度末に利益が出た場合のみ・利益に応じ変動) |
| 必要資金 | 500万円〜 |
| 市場連動 | 株式相場に直接連動しにくい(実需・事業ベース) |
| 手数料 | 購入時手数料・信託報酬なし(各種コスト・報酬は損益に反映され分配金に影響) |
| 向いている人 | ハイクアより高いリターンを狙いたい方、プロの裁量運用に任せたい方 |
| 公式サイト | https://action-goudou.co.jp/ |
3位:投資信託(NISA活用)【年3〜5%程度】(1,000万円運用時:約30〜50万円程度)
| 項目 | 詳細 |
|---|---|
| 想定利回り | 年3〜5%程度 |
| 1,000万円運用時の目安 | 約30〜50万円 |
| 元本保証 | なし(価格変動あり) |
| 税制優遇 | NISA(成長投資枠・つみたて投資枠)利用で運用益が非課税 |
金融庁の資料によると、国内外の株式・債券に分散して長期・積立投資を行った場合、20年保有では年率2〜8%程度の範囲に収まるとされています。将来の運用成果を保証するものではありませんが、本記事では比較の目安として、このレンジの中央よりやや手堅い年3〜5%程度を想定しています。
ただし、これはあくまで長期で保有し続けた場合の平均的な範囲です。投資信託は株式や債券を組み入れているため、基準価額は市場の動きに連動して日々変動します。
日経平均株価は2020年のコロナショックで約3ヶ月で約30%下落し、2024年8月(植田ショック)にも約26%下落するなど、短期的には大きく値下がりする局面が繰り返し訪れています。投資信託もこうした局面では同様に基準価額が下がり、タイミングによっては元本割れした状態での保有が続くこともあります。
- NISA口座なら運用益が非課税
通常約20%かかる税金がかからず、手取りを増やせる - 世界中の株式・債券に分散投資できる
1本の商品で国内外の幅広い資産に分散できる - 多くの金融機関で購入でき、少額からでも始められる
証券会社や銀行の窓口・ネット証券など購入先の選択肢が広い
- 基準価額が市場の動きに連動して変動する
暴落局面では短期間で大きく値下がりすることがある - どの商品を選ぶかは自分で判断する必要がある
数千本ある商品の中から、方針に合うものを選ぶ手間がかかる - 信託報酬などのコストが継続的にかかる
保有している間、運用成果に関わらず一定の費用が発生する
※元本が保証される商品ではなく、過去の実績は将来の成果を保証するものではありません。
4位:個人向け社債【年1.7〜4.6%程度】(1,000万円運用時:約17〜46万円程度)
| 項目 | 詳細 |
|---|---|
| 想定利回り | 年1.7〜4.6%程度(発行体・期間による) |
| 1,000万円運用時の目安 | 約17〜46万円 |
| 元本保証 | なし(発行体の信用力に依存) |
| 参考例 | 1年もの1.70〜2.00%程度、5年超では3.80〜4.60%程度の例も |
個人向け社債は発行体によって条件が大きく異なります。大手企業の短期ものは比較的低めの利回りですが、年限が長くなったり発行体の信用度が異なったりすると利回りも変わってくるため、購入前に発行体の信用力や償還条件を確認しておくことが大切です。
- 満期まで保有すれば利率が確定している
投資信託や株式と違い、日々の基準価額の変動を気にする必要がない - 100万円程度の単位から購入できる商品が多い
まとまりすぎない金額から始めやすい - 証券会社を通じて比較的購入しやすい
大手証券・ネット証券など複数の購入先がある
- 発行体の信用リスクがある
発行体が経営難に陥ると、利払いや償還が滞る可能性がある - 満期前に売却しにくい
市場での流動性が低く、売却時に額面を下回ることがある - 発行体によって条件がばらつく
利回り・年限・格付けを個別に確認する手間がかかる
※元本が保証される商品ではなく、過去の実績は将来の成果を保証するものではありません。
5位:株式投資(高配当株)【年3.5〜4%程度】(1,000万円運用時:約35〜40万円程度)
| 項目 | 詳細 |
|---|---|
| 想定利回り | 年3.5〜4%程度(配当利回りベース) |
| 1,000万円運用時の目安 | 約35〜40万円 |
| 元本保証 | なし(株価変動あり) |
| 参考指標 | 日経平均高配当株50指数の配当利回り実績(2025年11月末時点3.78%) |
配当利回りの高い個別株に投資し、配当収入を得る方法です。配当利回りの高さだけでなく、企業の業績や株価の動きも合わせて見ておく必要があります。
配当収入自体は比較的安定していても、株価そのものは市場全体の動きに連動します。日経平均株価は2020年のコロナショックで約3ヶ月で約30%下落し、2024年8月(植田ショック)にも約26%下落するなど、短期的な急落を繰り返してきました。
- 定期的な配当収入が期待できる
年1〜2回など、保有しているだけで配当を受け取れる - 値上がり益(キャピタルゲイン)も狙える
配当に加えて株価上昇による利益も期待できる - 証券会社を通じて比較的少額からでも購入できる
銘柄によっては数万円〜数十万円程度から投資できる
- 株価が市場の動きに連動して変動する
暴落局面では配当利回り以上に株価が値下がりすることがある - 減配・無配のリスクがある
企業の業績が悪化すると、配当が減る・なくなる可能性がある - 銘柄選びに知識と手間がかかる
業績や財務状況を自分で見極める必要がある
※元本が保証される商品ではなく、過去の実績は将来の成果を保証するものではありません。
6位:個人向け国債【変動10年2.05%/固定5年2.39%/固定3年2.07%】(1,000万円運用時:約20.5〜23.9万円)
| 項目 | 詳細 |
|---|---|
| 想定利回り | 変動10年2.05%/固定5年2.39%/固定3年2.07% |
| 1,000万円運用時の目安 | 約20.5〜23.9万円 |
| 元本保証 | あり(国が元利金の支払いを保証) |
| 最低保証金利 | 年0.05% |
個人向け国債は国が発行する債券です。
数年前までは定期預金の金利がほぼゼロ(年0.002%程度)だった一方、個人向け国債には最低でも年0.05%の金利が保証されていたため、金利面で明確なアドバンテージがありましたが、ここ数年で定期預金の金利も0.5%前後まで上昇しており、国債の金利面での優位性は以前ほど大きくなくなってきています。
- 国が発行しているため安全性が高い
元利金の支払いを国が保証している - 最低0.05%の金利が保証されている
市場金利がどれだけ下がってもこれ以上下がらない下限がある - 1万円単位から購入できる
まとまった資金がなくても始めやすい
- 3年・5年・10年の決められた単位でしか買えない
好きな期間を自由に選べるわけではない - 発行から1年間は原則中途換金できない
急な資金ニーズに対応しにくい - 利回りは他の選択肢と比べると控えめ
安全性と引き換えにリターンは大きくない
7位:退職金専用定期預金(別の銀行を探す)【年1.30〜3.00%】(1,000万円預け時:約13〜30万円)
| 項目 | 詳細 |
|---|---|
| 想定利回り | 年1.30〜3.00% |
| 1,000万円預入時の目安 | 約13〜30万円 |
| 元本保証 | あり(預金保険対象) |
現在預けている退職金専用定期預金が満期になったら、別の銀行の退職金専用定期預金に預け替える方法もあります。手間はかかりますが、通常の定期預金よりは高い金利を一定期間確保できます。ただし、根本的な「増えにくさ」が解消されるわけではない点は変わりません。
- 元本保証がある
預金保険制度の対象で、安全性を重視できる - 手続きに慣れている
今回と同じ仕組みのため、申し込みのハードルが低い
- 再び3〜6ヶ月で特別金利が終わる
根本的な解決にはならず、同じ問題を先送りするだけ - 各行1回限りの利用が多い
一度使った銀行では同じ特典を再度受けられないことが多い - 毎回、対象の退職金専用プランを探す手間がかかる
条件や金利を比較する作業を繰り返す必要がある
8位:通常の定期預金【年0.8%前後】(1,000万円預け時:約8.3万円)
| 項目 | 詳細 |
|---|---|
| 想定利回り | 年0.8%前後(日本銀行統計:定期預金新規受入分の平均金利、2026年7月時点0.826%) |
| 1,000万円預入時の目安 | 約8.3万円(1年間預けた場合) |
| 元本保証 | あり(預金保険対象) |
退職金専用定期預金の3ヶ月の特別金利が終わったあと、新しいキャンペーンを探す手間をかけたくない方は、そのまま同じ銀行の通常の定期預金に置いておくという選択肢もあります。
- 特別な手続きが不要
満期後に自動継続されるため、最も手軽な方法 - 元本保証がある
預金保険制度の対象で、安全性を重視できる
- 金利はほぼ最低水準
資産を増やす効果はほとんど期待できない - 物価上昇に負けやすい
実質的な資産価値は目減りしていく可能性がある(次の章で解説)
ここまで、退職金専用定期預金の満期後に検討したい8つの預け先をご紹介しました。
値動きを受け入れてでも高い利回りを狙う投資信託や株式、値動きのない安心感を優先する国債や定期預金、そして値動きのない状態で年12%以上の利回りを目指すハイクアインターナショナルや直近実績+17.35%のアクションまで、重視するポイントによって選ぶべき預け先は変わってきます。
ただし、どの選択肢を選ぶにしても共通して言えるのは、「とりあえず自動継続」のまま放置するのが一番もったいないということです。なぜ放置がもったいないのか、次の章で詳しく解説します。
退職金専用定期預金の満期が来たら乗り換えを検討するべき理由
退職金専用定期預金は、高い特別金利が魅力に見える一方で、満期を迎えた後にそのまま放置してしまうと、かえって資産を目減りさせてしまう落とし穴もあります。
この章では、乗り換えを検討すべき理由を4つ整理しました。
特別金利が使えるのは「最初の3か月だけ」
「退職金専用定期預金の金利ランキング」で見た商品は、いずれも特別金利が適用されるのは最初の3ヶ月(一部除く)だけです。満期を迎えると、特に手続きをしなければ自動継続となり、その時点でのその銀行の通常の店頭表示金利(0.5%前後)に切り替わります。
だからこそ、預け入れた時点で満期日を必ず確認し、満期が近づいたら次の預け先をあらかじめ考えておくことが大切です。「とりあえず預けておけば安心」ではなく、期限付きの置き場所だと捉えておきましょう。
高金利に見えても実際の受取額は「年利÷12×3か月分」
「年3.00%」のような表示を見ると大きく増えるように感じますが、これはあくまで1年間預けた場合の利率です。実際に適用されるのは3ヶ月分だけなので、単純に「年利÷4」で計算してしまいがちですが、正確には預け入れ日数(90日)を365日で割って計算します。
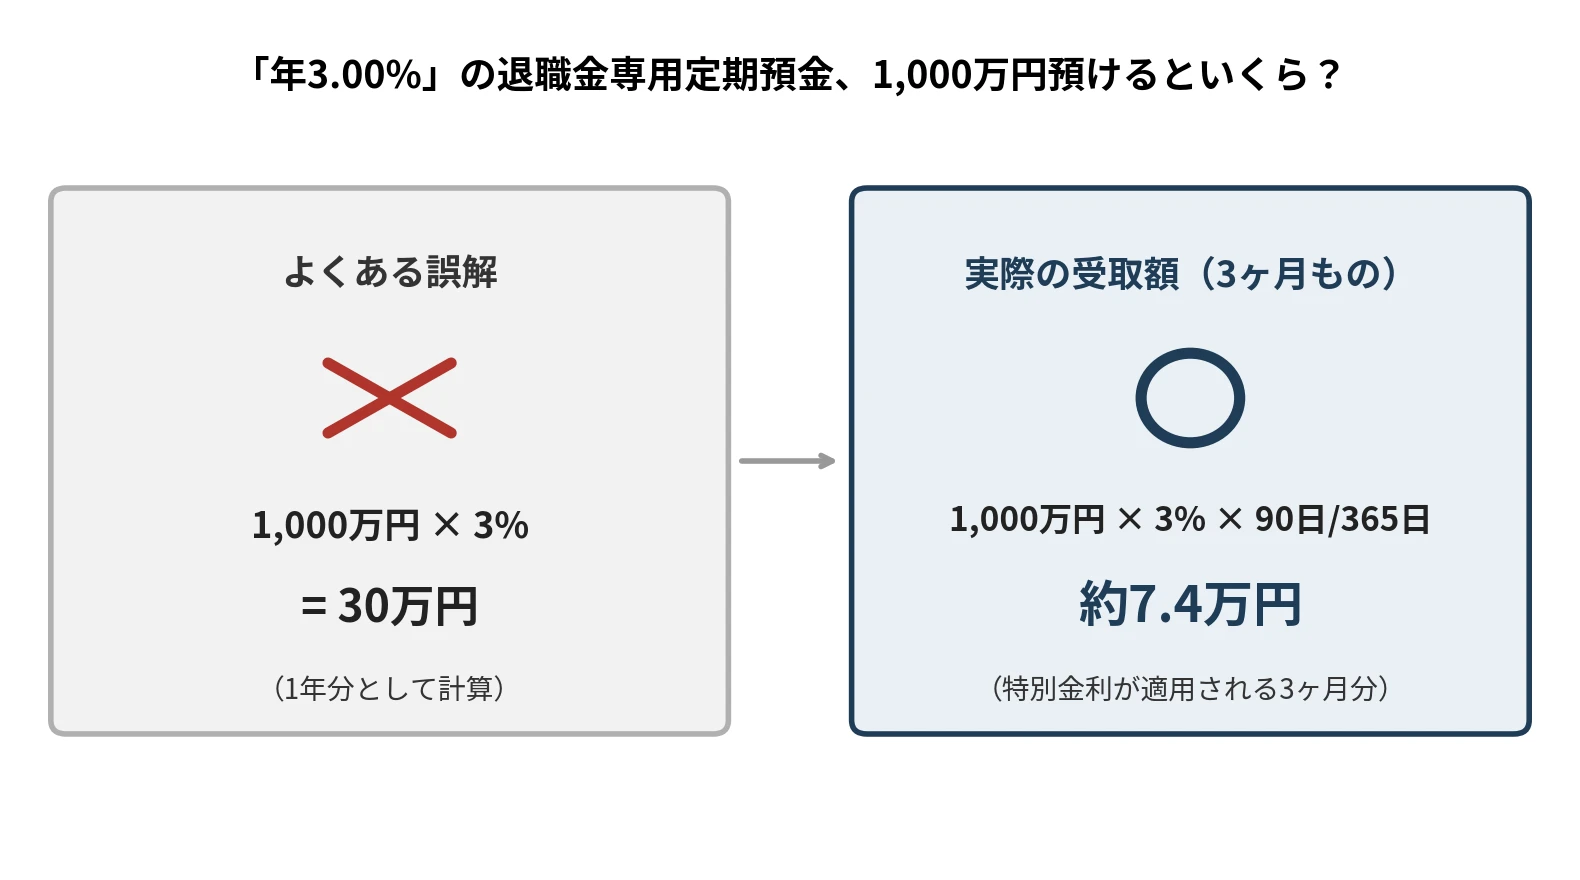
たとえば1,000万円を預けた場合、「1,000万円×3%=30万円」ではなく、「1,000万円×3%×90日/365日=約7.4万円」(税引前)が3ヶ月間で得られる利息です。
だからこそ、「年○%」という表示金利の高さだけで判断せず、預入期間に基づいた金額ベースで他の選択肢と比較することが重要です。
今の2〜3%台から大きく跳ね上がる可能性は低い
日銀の利上げが続いていることもあり、退職金専用定期預金の金利はここ数年で上昇傾向にあります。ただし、満期後に適用される通常の店頭金利は依然として0.5%前後の水準にとどまっており、今後数年でこの水準から大きく跳ね上がることは考えにくいとされています。
だからこそ、「もう少し金利が上がるまで様子を見よう」と先延ばしにするより、今ある選択肢の中で判断した方が、結果的に早く資産を増やし始められます。
物価上昇が続けば、定期預金は実質的に目減りする
物価上昇率が定期預金の金利を上回る状態が続くと、額面上の金額は減らなくても、そのお金で買えるモノやサービスの量は実質的に目減りしていきます。
公的な試算としては老後2,000万円の資金が必要とされていますが、ゆとりある老後を送るには3,000万円必要という見方も広がっています。いずれにせよ、物価上昇率を下回る金利で置いたままでは、実質的な目減りは避けられません。
だからこそ、満期を迎えた資金は定期預金に置きっぱなしにせず、物価上昇率を上回る運用先へ移すことを検討すべきです。退職金を本格的に守り・増やしていくための選択肢は、「おすすめの預け先ランキング」の章で紹介しています。
ここまで、退職金専用定期預金を満期後もそのままにしておくべきではない理由を4つ解説しました。最後に、退職金専用定期預金そのものを利用する際に知っておきたい注意点を、次の章でまとめて確認しておきましょう。
退職金専用定期預金の注意点
退職金専用定期預金を利用する前に、押さえておきたい注意点を4つ紹介します。
ペイオフの対象は1,000万円まで
預金保険制度により保護されるのは、1金融機関あたり元本1,000万円とその利息までです。
だからこそ、1,000万円を超える金額を預ける場合は、複数の金融機関に分けて預け入れるなど、ペイオフの範囲を意識した対策を検討しましょう。
途中解約すると特別金利は適用されない
満期前に解約すると、特別金利ではなくその銀行所定の中途解約利率(多くの場合、通常の定期預金より低い利率)が適用されます。
だからこそ、満期日までは引き出す予定のない資金で預け入れることが前提になります。近いうちに使う可能性がある資金は、別途分けて管理しておきましょう。
満期後に自動継続すると店頭表示金利に切り替わる
手続きをしなければ自動的に継続されますが、適用されるのは特別金利ではなく、満期時点でのその銀行の通常の店頭金利です。
だからこそ、満期日をあらかじめメモしておき、自動継続される前に次の預け先を検討しておくことが大切です。
投資信託とのセットは高金利でも手数料で目減りすることがある
たとえば、三菱UFJ信託銀行は最大年12%、横浜銀行は最大年13%、みずほ銀行は最大年10%といった具合に、多くの金融機関が投資信託等とのセットで高金利を提示しています。
しかしこれらはいずれも定期預金部分だけの一時的な優遇金利であり、残りの資金は元本保証のない投資信託に回る点は共通しています。投資信託には購入時手数料や信託報酬がかかるため、トータルで見ると手数料負けしてしまうケースもあります。
だからこそ、表面上の金利の高さだけで飛びつかず、手数料や値動きリスクまで含めて判断することが欠かせません。信託報酬がかからない預け先も選択肢として検討してみましょう。
退職金の預け先ランキングに関連してよくある質問【FAQ】
ここでは、退職金の預け先を検討する際によく寄せられる質問にお答えします。
- 退職金を預けるならどこがいい?
-
退職金専用定期預金であれば、2026年10月時点では三井住友信託銀行・西京銀行が年3.00%でトップです。ただし特別金利が適用されるのは最初の3ヶ月だけなので、満期後も含めて中長期的に増やしたい場合は、ハイクアインターナショナルやアクションのような選択肢も比較検討することをおすすめします。
- 退職金定期預金のデメリットは?
-
特別金利が適用されるのは最初の3ヶ月(一部6ヶ月)だけで、満期後は通常の店頭金利に戻ってしまう点が最大のデメリットです。また、最低預入額や対象者の条件が銀行ごとに異なり、途中解約すると特別金利が適用されなくなる点にも注意が必要です。
- 三井住友銀行の定期預金金利キャンペーンは?
-
三井住友銀行には「資産づくりセット」という制度があり、投資信託等との同時購入を条件に定期預金の金利が優遇されます。ただし定期預金単独で申し込めるプランはなく、初回特別金利も通常時で年1.0%、キャンペーン時でも年2.0%程度と、他行の退職金専用プランほど高くはありません。
- ゆうちょ銀行に退職金専用の定期預金はありますか?
-
ゆうちょ銀行には退職金専用のプランはありません。通常の定期貯金をご利用いただく形になり、金利は期間に応じて年0.5%(1年)〜1.250%(10年)です。
- 定額貯金の金利が一番高い銀行はどこですか?
-
「定額貯金」はゆうちょ銀行特有の貯金商品で、他行の「定期預金」とは仕組みが異なります。ゆうちょ銀行の定額貯金は預け入れ期間に応じて金利が決まり、最長の10年では年1.250%です。
まとめ
退職金専用定期預金は、最初の3ヶ月(一部6ヶ月)だけ高い金利が適用される、いわば「腰かけ」の置き場所です。
2026年10月時点では三井住友信託銀行・西京銀行が年3.00%でトップですが、満期後は通常の店頭金利(0.5%前後)に戻ってしまいます。
一時的な置き場所として退職金専用定期預金を活用するのは有効ですが、満期を迎えたあとにどこへ預け替えるかこそが、退職金を守り・増やすための本当の分かれ道です。
退職金専用定期預金とは異なり、元本保証こそありませんが、年12%(固定)の目標利回りを掲げるハイクアインターナショナルや、2024年度実績17.35%のアクションのような選択肢も、ぜひ比較検討してみてください。
コメント