この記事では、2026年の最新金利をもとに、1,000万円・5年もの定期預金の金利が高い銀行をランキング形式で比較します。
- 🥇【2.30%】
三井住友信託銀行 IB限定プラン - 🥈【1.95%】
SBI新生銀行 パワーダイレクト - 🥉【1.80%】
auじぶん銀行 円定期預金 - 参考【1.00%】
メガバンク+ゆうちょ - 参考【12.0%】
ハイクアインターナショナル
また、ペイオフ(預金保険制度)の注意点や、定期預金を選ぶ際に確認しておきたいポイントも解説。
「できるだけ高い金利で、安心して預けられる先」を探している方はもちろん、もう少し高い利回りを目指したい方に向けて、記事の後半では定期預金以外の選択肢もあわせて紹介しています。
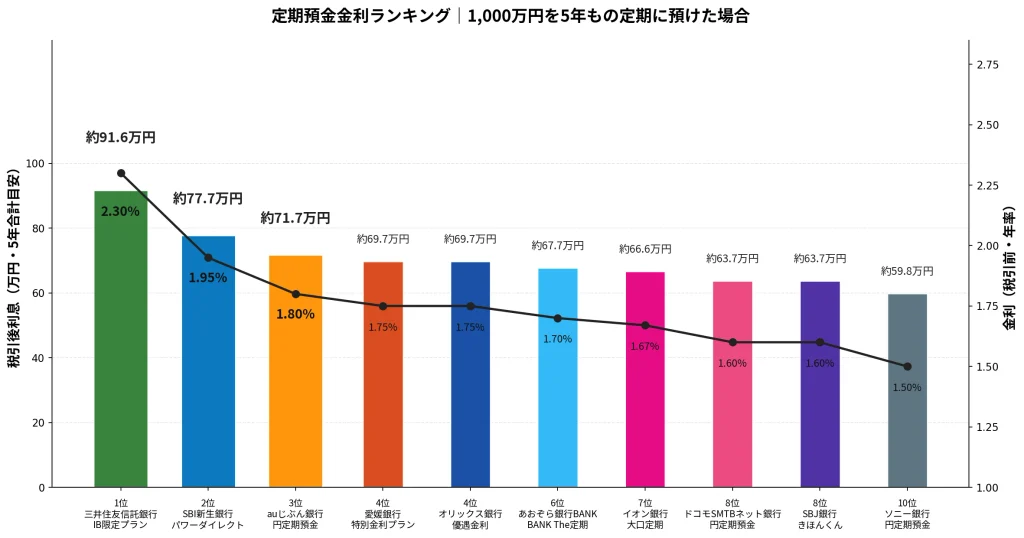
定期預金金利ランキング|1,000万円を5年もの定期に預けた場合の利息差
2026年10月時点の最新金利をもとに、1,000万円・5年もの定期預金の金利が高い銀行をランキング形式で比較しました。
| 順位 | 銀行・商品名 | 金利(税引前) | 税引後利息合計(目安) |
|---|---|---|---|
| 1位 | 三井住友信託銀行 IB限定プラン | 2.30% | 約91.6万円 |
| 2位 | SBI新生銀行 パワーダイレクト円定期預金 | 1.95% | 約77.7万円 |
| 3位 | auじぶん銀行 円定期預金 | 1.80% | 約71.7万円 |
| 4位 | 愛媛銀行 特別金利プラン | 1.75% | 約69.7万円 |
| 4位 | オリックス銀行 優遇金利プログラム | 1.75% | 約69.7万円 |
| 6位 | あおぞら銀行BANK BANK The 定期 | 1.70% | 約67.7万円 |
| 7位 | イオン銀行 大口定期 | 1.67% | 約66.6万円 |
| 8位 | ドコモSMTBネット銀行 円定期預金 | 1.60% | 約63.7万円 |
| 8位 | SBJ銀行 きほんくん | 1.60% | 約63.7万円 |
| 10位 | ソニー銀行 円定期預金 | 1.50% | 約59.8万円 |
| 参考 | メガバンク+ゆうちょ銀行の5年もの定期預金金利一覧 | 1.00% | 約39.8万円 |
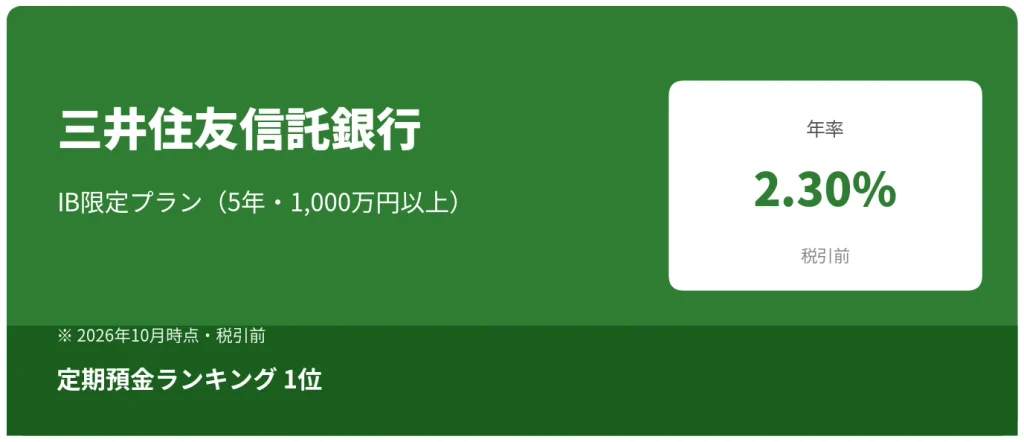
1位 三井住友信託銀行【信託】年2.30%(1,000万円預け時:91.6万円)
| 商品名 | IB限定プラン(新型定期預金<グッドセレクト(固定型)>) |
|---|---|
| 金利 (5年・税引前) | 2.30%(1,000万円以上) |
| 1000万円預け時の5年間の利息合計 | 91.6万円 |
| 適用条件 | 三井住友信託ダイレクト(インターネットバンキング)限定・個人限定 |
| 適用期間 | 2026年10月31日まで(毎月見直し) |
| 中途解約 |
三井住友信託銀行のIB限定プランは、インターネットバンキングの利用者限定で適用される固定金利の定期預金です。2026年10月時点で年率2.30%、1000万円預け時の5年間の利息合計91.6万円と、今回のランキングで最も高い金利水準となっています。
- 1,000万円以上でも業界トップクラスの高金利が適用される
- 固定金利のため、預入時点で5年後の受取額が確定する
- 期間限定のキャンペーン金利であり、毎月見直される(今回の2.30%は10月分)
- 三井住友信託ダイレクト(インターネットバンキング)の契約が前提となる
- 中途解約時は低い利率が適用されるため、5年間動かさない前提の資金向け
1,000万円を元本保証で確実に増やしたい方には、2.30%と最も金利の高い三井住友信託銀行がおすすめですが、より高い利回りでの運用を希望する方は、年12%の固定配当を目標とするハイクア・インターナショナルも検討の余地があります。
| 比較項目 | 三井住友信託銀行 | ハイクア・インターナショナル |
|---|---|---|
| 最低投資額 | 1,000万円〜 | 500万円〜 |
| 利回り | 年2.30%(固定・2026年10月分) | 年12%(固定) 3ヶ月ごとに3%、年4回の配当 |
| 解約・払戻条件 | 中途解約は所定の利率を適用(公式で要確認) | 5年以内の解約は手数料5% 5年超で手数料無料 |
| 手数料 | 預入・解約手数料なし | 契約・運用手数料なし |
| 1,000万円投資 5年間の利益 | 約91.6万円 | 約600万円 |
| 解説 | ー | ハイクアの解説は記事の後半↓ |
| 公式サイト | https://www.smtb.jp/ | https://hayqua-international.co.jp/ |
2位 SBI新生銀行【ネット】年1.95%(1,000万円預け時:77.7万円)
| 商品名 | パワーダイレクト円定期預金100 |
|---|---|
| 金利 (5年・税引前) | 1.95%(100万円以上) |
| 1000万円預け時の5年間の利息合計 | 77.7万円 |
| 適用条件 | インターネット限定・来店不要 |
| 適用期間 | 常設商品(キャンペーンではなく通常金利) |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
SBI新生銀行のパワーダイレクト円定期預金は、1位と異なり常設商品でありながら1.95%、1000万円預け時の利息77.7万円という高水準の金利を維持しています。インターネット完結で来店不要な点も使いやすいポイントです。
- 期間限定キャンペーンではなく常設の金利なので、申込タイミングを選びにくい心配が少ない
- 100万円以上という比較的低いハードルで高金利が適用される
- インターネット完結・来店不要で手続きしやすい
- 金利は市場環境により改定されるため、預入時点の金利が確定するのは申込時
- 中途解約時は低い利率が適用される
3位 auじぶん銀行【ネット】年1.80%(1,000万円預け時:71.7万円)
| 商品名 | 円定期預金 |
|---|---|
| 金利 (5年・税引前) | 1.80%(1万円以上・単利型) |
| 1000万円預け時の5年間の利息合計 | 71.7万円 |
| 適用条件 | 来店不要・新規/既存問わず利用可 |
| 適用期間 | 常設の通常金利 |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
auじぶん銀行は新規・既存問わず誰でも利用できる通常金利で1.80%(1000万円預け時の5年間の利息合計71.7万円)を実現しており、条件のハードルが低いのが特徴です。
- 新規・既存問わず利用できる通常金利なので、口座開設タイミングを気にする必要がない
- 1万円から申し込め、ハードルが低い
- auユーザーは関連サービスとの連携メリットもある
- 単利型のため、同率の半年複利型商品と比べると実質利回りはやや劣る
- 金利は市場環境により改定される
4位 愛媛銀行【地方】年1.75%(1,000万円預け時:69.7万円)
| 商品名 | 定期預金(特別金利プラン) |
|---|---|
| 金利 (5年・税引前) | 1.75%(300万円以上1,000万円以下・半年複利型) |
| 1000万円預け時の5年間の利息合計 | 69.7万円 |
| 適用条件 | 来店不要・四国八十八カ所支店扱い |
| 適用期間 | 2026年9月29日改定(最新情報は公式で要確認) |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
愛媛銀行は地方銀行ながら、1,000万円という預入上限がちょうど今回の条件に合致する特別金利プランを提供しています。金利は1.75%、1000万円預け時の5年間の利息合計は単利計算で69.7万円ですが、本商品は半年複利型のため、実質的な受取額はやや有利になります。
- 1,000万円を預け入れる条件にちょうど収まる上限設定
- 半年複利型のため、単利型の同率商品より実質利回りがやや高い
- 300万円未満では適用されず、最低預入額のハードルがある
- 地方銀行のため、居住地域によっては口座開設の手続きがやや煩雑な場合がある
4位 オリックス銀行【ネット】年1.75%(1,000万円預け時:69.7万円)
| 商品名 | eダイレクト定期預金 優遇金利プログラム |
|---|---|
| 金利 (5年・税引前) | 1.75%(100万円以上2,000万円以下・半年複利型) |
| 1000万円預け時の5年間の利息合計 | 69.7万円 |
| 適用条件 | 新規口座開設限定・口座開設日から翌々月末日までの預入限定 |
| 適用期間 | 常設の優遇プログラム(毎月見直し) |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
オリックス銀行は新規口座開設者限定の優遇金利プログラムで1.75%、1000万円預け時の5年間の利息合計は69.7万円を実現。2,000万円まで対応しているため、1,000万円超の資金がある方にも使いやすい設計です。
- 預入上限が2,000万円と高く、まとまった資金でも対応しやすい
- 半年複利型のため実質利回りがやや有利
- 新規口座開設者限定で、口座開設から翌々月末までという期限がある
- 優遇金利は毎月見直されるため、申込タイミングで条件が変わる可能性がある
6位 あおぞら銀行BANK【ネット】年1.70%(1,000万円預け時:67.7万円)
| 商品名 | BANK The 定期 |
|---|---|
| 金利 (5年・税引前) | 1.70%(50万円以上・半年複利型) |
| 1000万円預け時の5年間の利息合計 | 67.7万円 |
| 適用条件 | あおぞら銀行BANK口座限定 |
| 適用期間 | 常設の通常金利 |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
あおぞら銀行BANKは、普通預金・定期預金ともに高金利で知られるネット銀行です。50万円からと比較的少額から始められ、常設の通常金利として1.70%、1000万円預け時の5年間の利息合計67.7万円を維持しています。
- 常設の通常金利なので、キャンペーン終了のリスクがない
- 50万円からと比較的少額から申し込める
- 普通預金も高金利なので、資金の一部を流動性高く置いておきたい場合にも使いやすい
- BANK口座の開設が前提となる
- 金利は市場環境により改定される
50万円からと少額で始めやすいあおぞら銀行BANKですが、金利は1.7%と、1位の三井住友信託銀行(2.3%)と比べると劣ります。「もう少し効率よく増やしたい」という方は、年12%の固定配当を目標とするハイクア・インターナショナルの検討もおすすめします。
| 比較項目 | あおぞら銀行BANK | ハイクア・インターナショナル |
|---|---|---|
| 最低投資額 | 50万円〜 | 500万円〜 |
| 利回り | 年1.70%(通常金利・半年複利) | 年12%(固定) 3ヶ月ごとに3%、年4回の配当 |
| 解約・払戻条件 | 中途解約は所定の利率を適用(公式で要確認) | 5年以内の解約は手数料5% 5年超で手数料無料 |
| 手数料 | 預入・解約手数料なし | 契約・運用手数料なし |
| 1,000万円投資 5年間の利益 | 約67.7万円 | 約600万円 |
| 解説 | ― | ハイクアの解説は記事の後半↓ |
| 公式サイト | https://www.aozorabank.co.jp/ | https://hayqua-international.co.jp/ |
7位 イオン銀行【ネット】年1.67%(1,000万円預け時:66.6万円)
| 商品名 | 大口定期 |
|---|---|
| 金利 (5年・税引前) | 1.67%(1,000万円以上・半年複利型) |
| 1000万円預け時の5年間の利息合計 | 66.6万円 |
| 適用条件 | 来店不要 |
| 適用期間 | 常設の通常金利 |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
イオン銀行の大口定期は、1,000万円以上の預入額が対象の商品です。イオングループの店舗との連携サービスも魅力の一つで、イオン経済圏ユーザーにとっては便利な選択肢です。
金利は1.67%、1,000万円預け時の5年間の利息合計は66.6万円とランキング中位の水準ですが、本商品は半年複利型のため、実質的な受取額はやや有利になります。
- 1,000万円以上という条件が、今回の預入額にそのまま合致する
- 半年複利型で実質利回りがやや有利
- イオングループの店舗・サービスとの連携がある
- 1,000万円未満では「大口定期」の金利は適用されない(通常のスーパー定期は別金利)
- 金利は市場環境により改定される
8位 ドコモSMTBネット銀行【ネット】年1.60%(1,000万円預け時:63.7万円)
| 商品名 | 円定期預金 |
|---|---|
| 金利 (5年・税引前) | 1.60%(1,000円以上) |
| 1000万円預け時の5年間の利息合計 | 63.7万円 |
| 適用条件 | 来店不要・個人限定 |
| 適用期間 | 常設の通常金利 |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
ドコモSMTBネット銀行は、旧・住信SBIネット銀行が2026年8月に名称変更した銀行で、NTTドコモとの連携サービス「ドコモの銀行」を展開しています。1,000円からと少額から申し込める手軽さが特徴です。ただし、ランキング上位と比べると金利は1.6%、1000万円預け時の5年間の利息合計は63.7万円とやや劣ります。
- 1,000円からと非常に少額から申し込める
- dポイントなどドコモ関連サービスとの連携メリットがある
- ランキング上位と比べると金利差がやや大きい
- 金利は市場環境により改定される
8位 SBJ銀行【ネット】年1.60%(1,000万円預け時:63.7万円)
| 商品名 | みんなの定期預金<きほんくん> |
|---|---|
| 金利 (5年・税引前) | 1.60%(1円以上) |
| 1000万円預け時の5年間の利息合計 | 63.7万円 |
| 適用条件 | 個人限定・新規/既存どちらも対象 |
| 適用期間 | 常設の通常金利(2026年8月24日開始) |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
SBJ銀行の「きほんくん」は、新規・既存を問わず1円から利用できる常設商品です。預入上限がないため、1,000万円を一括で預けたい場合にも使いやすい商品です。金利は1.6%、1,000万円預け時の5年間の利息合計は63.7万円となっています。
- 新規・既存問わず利用でき、預入上限もないため1,000万円を一括で預けられる
- 1円から申し込める手軽さ
- ランキング上位と比べると金利はやや低い
- 金利は市場環境により改定される
10位 ソニー銀行【ネット】年1.50%(1,000万円預け時:59.8万円)
| 商品名 | 円定期預金 |
|---|---|
| 金利 (5年・税引前) | 1.50%(1,000円以上) |
| 1000万円預け時の5年間の利息合計 | 59.8万円 |
| 適用条件 | 来店不要・個人限定 |
| 適用期間 | 常設の通常金利 |
| 中途解約 | 所定の中途解約利率が適用(公式で要確認) |
ソニー銀行の円定期預金は、1,000円からと少額で申し込め、預入上限もない常設商品です。金利は1.50%、1,000万円預け時の5年間の利息合計は59.8万円と、ランキング上位と比べると差はありますが、大手ネット銀行としての知名度・使いやすさを重視する方には選びやすい商品です。
- 1,000円からと少額で申し込める
- 預入上限がなく、1,000万円を一括で預けられる
- 新規・既存問わず利用できる常設の通常金利
- ランキング上位と比べると金利差がある
- 金利は市場環境により改定される
【参考】メガバンク+ゆうちょ銀行の5年もの定期預金金利一覧
普段利用している窓口で預けたい方のために、メガバンク3行とゆうちょ銀行の金利も参考として掲載します。いずれも1,000万円・5年ものの基準金利で、ランキング上位の銀行と比べると水準は控えめです。
| 銀行 | 商品名 | 金利(5年・税引前) | 1,000万円預け時の5年間の利息合計 |
|---|---|---|---|
| みずほ銀行 | 大口定期預金 | 1.00% | 約39.8万円 |
| 三井住友銀行 | 大口定期 | 1.00% | 約39.8万円 |
| 三菱UFJ銀行 | 大口定期 | 1.00% | 約39.8万円 |
| ゆうちょ銀行 | 定期貯金 | 1.00% | 約39.8万円 |
メガバンク・ゆうちょ銀行は安心感がある一方、ランキング1位(三井住友信託銀行)との差は5年間で約52万円に上ります。普段使いの口座と、金利重視で選ぶ口座を分けておくのも一つの方法です。
【一目比較】1,000万円を預けた場合の利息差
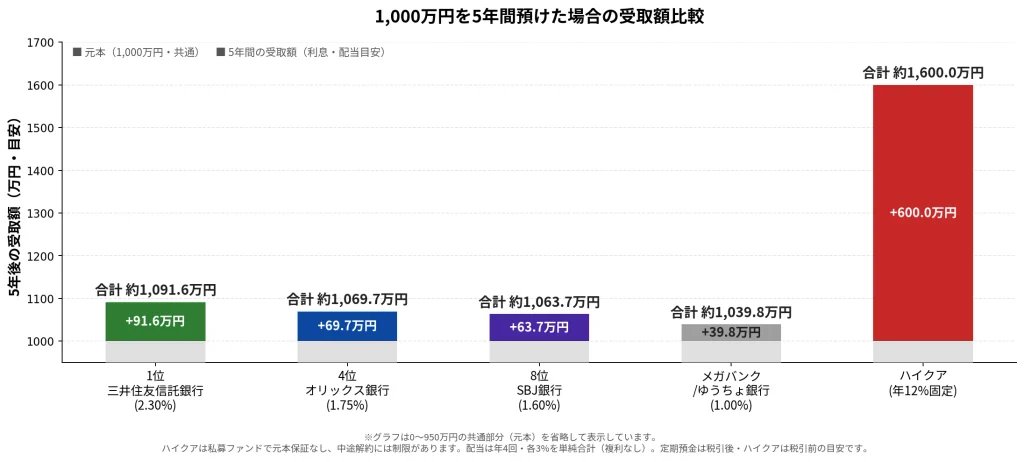
ここまで見てきた金利を、実際の受取額で比べてみましょう。1,000万円を5年間預けた場合、ランキング1位の三井住友信託銀行でも利息は91.6万円。4位・8位になるとさらに差が縮まり、メガバンクやゆうちょ銀行では39.8万円にとどまります。
| 銀行・商品名 | 金利(5年・税引前) | 1,000万円預け時の5年間の利息 |
|---|---|---|
| 1位: 三井住友信託銀行 | 2.30% | 約91.6万円 |
| 4位: オリックス銀行 | 1.75% | 約69.7万円 |
| 8位:SBJ銀行 | 1.60% | 約63.7万円 |
| メガバンク・ ゆうちょ銀行 | 1.00% | 約39.8万円 |
| ハイクアインターナショナル | 12%(固定) | 約600万円 |
定期預金の金利では、資産の増え幅に物足りなさを感じる方もいるかもしれません。金利だけでなく、利回りの選択肢を広げたい方には、もう一つの選択肢として「ハイクア・インターナショナル」のようなファンドもあります。
ハイクア・インターナショナルは、企業への事業融資を通じて、年12%(固定)の配当を目標としています。1,000万円を5年間預けた場合の受け取り額は600万円となり、ランキング1位の三井住友信託銀行(約91.6万円)と比べても約6.5倍の差です。仕組みやリスクも含めた詳しい内容は、記事後半で詳しく解説しています。
| 商品名 | ハイクア・インターナショナル |
|---|---|
| 年率リターン | 12%(固定) |
| 最低投資額 | 500万円〜 |
| 元本保証 | なし(私募ファンド) |
| 詳細 | 記事後半で詳しく解説しています↓ |
| 公式サイト | https://hayqua-international.co.jp/ |
1,000万円を定期預金に預ける前に確認したいこと
1,000万円という金額だからこそ押さえておきたいポイントがあります。金利だけで預け先を決める前に、確認しておきましょう。
ペイオフ(預金保険)の対象は1金融機関ごと1,000万円まで
ペイオフ(預金保険制度)とは、金融機関が万が一破綻した場合に、預金者の資産を一定額まで保護する公的な制度です。日本国内に本店がある銀行・信用金庫等に預けた預金が対象になります。
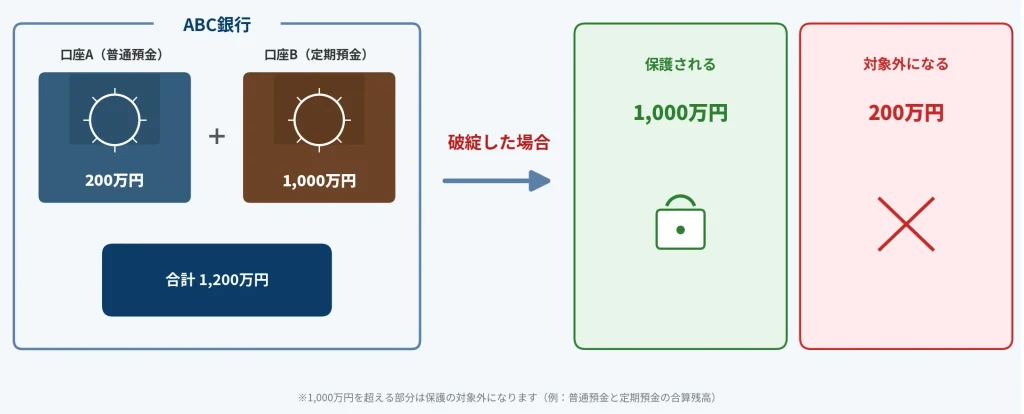
保護される範囲は、1つの金融機関ごとに元本1,000万円までとその利息等です。1,000万円ちょうどを1行に預ける分には、全額が保護の対象に収まります。今回のランキングで紹介した商品の多くが「1,000万円」を一つの区切りとして設計されているのは、この保護上限を意識しているためでもあります。
注意したいのは、その銀行に普通預金などの残高がすでにある場合です。今回の1,000万円と合算した残高が1,000万円を超えると、超えた部分は保護の対象外になります。預け入れ前に、その銀行での合計残高を確認しておきましょう。外貨預金や譲渡性預金など、そもそも保護の対象外となる商品もあるため、あわせて確認しておくと安心です。
1,000万円を超える場合は、複数行への分散や他の運用先も検討
ペイオフの上限を踏まえると、1,000万円を超える資産がある場合は、預け方を分散させる方法が考えられます。
- 複数の金融機関に分ける
たとえば500万円ずつ2行に分ける、あるいは1,000万円を上限にそれぞれの銀行で預け入れるといった方法です。先ほどのランキングを参考に、金利の高い銀行から順に預け先を選んでいくと効率的です。 - 一部を定期預金以外の運用先に回す
銀行を分けるだけでなく、資産の置き場所自体を分けるという考え方もあります。資産の一部をより高い利回りに振り向けたいなら、定期預金以外の選択肢も視野に入れてみてください。
定期預金を選ぶ際の注意点
ペイオフ制度について理解したら、次は定期預金を選ぶ際の注意点を確認しておきましょう。
新規口座開設者限定の商品もある
定期預金の中には、新規口座開設者だけを対象にした優遇金利プログラムがあります。口座開設から一定期間内の預け入れが条件になっていることも多く、すでにその銀行に口座をお持ちの方には適用されないケースがあります。
申し込み前に、各商品の公式サイトで次の2点を確認してください。
- 対象者の記載:
商品ページの「ご利用いただける方」「お申し込み条件」等の欄に、「新規口座開設のお客さま」「新規にお取引を開始されるお客さま」といった記載がないか確認する - 期間の条件:
「口座開設月を含む◯ヶ月以内」のように、新規開設からの預け入れ期限が設定されている場合があるため、口座開設と預け入れのタイミングも合わせて確認する
記載が分かりにくい場合は、各銀行のコールセンターやチャット窓口で「このキャンペーン金利は既存口座でも適用されますか?」と直接確認すると確実です。
キャンペーン金利は今後上がる可能性が高いが、急に3〜5%にはならない
定期預金の中には、毎月のように金利が見直されるキャンペーン型の商品があります。申し込むタイミングによって、実際に適用される金利が変わる可能性がある点には注意が必要です。
最近のインフレ環境を踏まえると、今後の見直しでは金利が上がる方向に動く可能性が高いと考えられますが、ここ1年程度の期間で急に3%・5%といった水準まで跳ね上がることは考えにくいでしょう。
なお、インフレが続くと物価(モノの値段)が上がっていきます。同じ1,000万円というお金の額は変わらなくても、そのお金で買えるものの量は減っていくため、実質的には資産が目減りしているのと同じことになります。定期預金の金利の上昇がこの物価上昇のスピードに追いつかなければ、この目減りをカバーしきれません。
これをカバーするために、契約時点の利率が固定される商品を検討する方法も考えられます。市場の金利動向に左右されにくいという意味では、定期預金とは異なる選択肢です。以下は、年間配当12%(固定)を目標としているハイクア・インターナショナルと比較したイメージ図です。
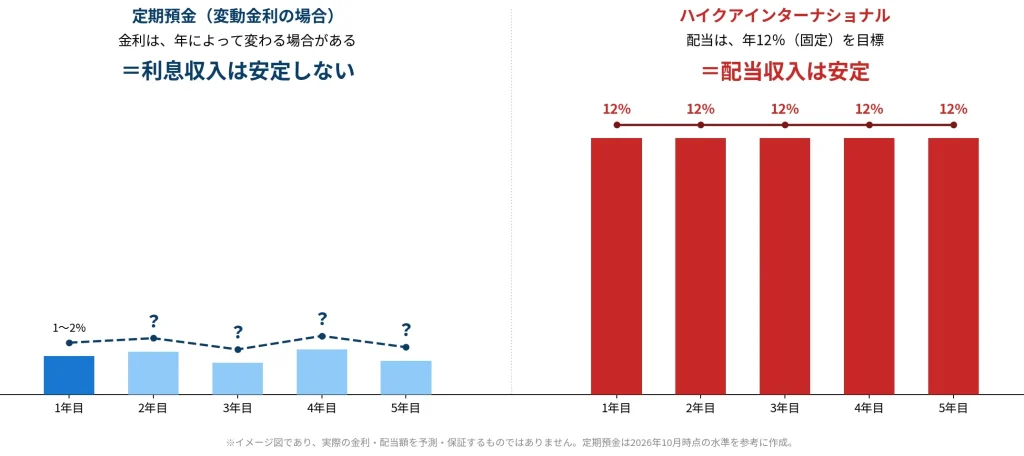
定期預金の金利は現在、1〜2%程度で推移しています。これは、1,000万円を預けた場合、1年間の利息収入は10〜20万円となる計算です。また先述の通り、近年は金利が下がることは考えにくいですが、それでも急に3〜5%台に上がることはないので、利息収入は安定しないどころか、利息収入は増えづらいでしょう。
一方で、年間配当目標を12%(固定)としているハイクア・インターナショナルの場合、1,000万円を預けた場合の1年間の配当収入は120万円です。配当目標を12%に固定しているため、配当収入が安定しているだけでなく、高い配当収入を期待できるという点が特徴でしょう。
| 比較項目 | 定期預金(変動金利型) | ハイクア・インターナショナル |
|---|---|---|
| 金利・配当目標 | 年1〜2%程度(変動) | 年12%(固定) |
| 1,000万円を預けた場合の 1年間の収入 | 10〜20万円 | 120万円 |
| 収入の安定性 | 市場金利の影響を受けて変動 | 契約時点で固定 |
| 詳細 | 本記事にて解説 | ハイクアの解説を見る(記事後半)↓ |
| 公式サイト | 各銀行の公式サイト | https://hayqua-international.co.jp/ |
商品ごとに預入の上限・下限が異なる
1,000万円を一括で預けたい場合、商品によっては全額を預けられないケースがあります。預入上限が設定されている商品もあれば、「1,000万円以上」が適用条件になっている商品もあります。
申し込み前に、各商品の公式サイトで次の手順で確認してください。
- 預入金額の欄を見る:
商品ページの「預入金額」「ご利用可能額」等の欄に、下限(例:100万円以上)と上限(例:500万円以下)の両方が書かれていないか確認する - 1,000万円が範囲に収まるか計算する:
上限が1,000万円未満の商品は、全額を1口座に預けられないため、残りの金額を預ける先をあらかじめ決めておく - 複数商品に分ける場合は合計で確認する:
たとえば上限500万円の商品を2つ組み合わせる場合、それぞれの商品ページで「複数口座の利用が可能か」も確認しておくと安心です
中途解約すると、適用される金利が下がる
定期預金は、満期日より前に解約すること自体は可能ですが、その場合は契約時の金利ではなく、普通預金並みの低い「中途解約利率」が適用されるのが一般的です。急な出費でまとまったお金が必要になった場合、満期前に引き出すと受け取れる利息が大きく目減りしてしまいます。
期間内は基本的に動かさない前提の資金を預けることが、定期預金を有効に活用するポイントです。生活費や急な出費に備える分は、普通預金など流動性の高い口座に分けておきましょう。
満期後の移し先を決めておく
定期預金の多くは、満期を迎えると自動的に更新される仕組みになっています。ただし更新後の金利は、預入時点の優遇金利ではなく通常金利に戻ることが一般的です。「気づいたら低い金利のまま放置していた」という事態を避けるためにも、満期が来る前に次の移し先を決めておくことをおすすめします。
移し先は、改めて金利の高い定期預金を探す方法もあれば、より高い利回りを求めるなら、定期預金以外の選択肢を検討するタイミングとして捉えることもできます。
定期預金が向いている人・向いていない人
ここまでの内容を踏まえて、1,000万円を定期預金に預けるのが向いている人・向いていない人を整理しました。
- 元本保証を最優先し、1円も減らしたくない人
→ ランキング上位から選べば十分です - 5年間、生活に影響なく動かさずにおける資金がある人
→ 生活防衛資金とは別に、使う予定のない分を預けましょう - 1,000万円を超えない範囲で、預け先を一つにまとめたい人
→ 超える場合は複数行への分散、または一部を他の運用先に回すことも検討を - 投資の値動きやリスクを気にせず、淡々と預けておきたい人
→ この性質を優先するなら定期預金が向いています
- 数年以内にまとまったお金を使う予定がある人
→ その資金は定期預金ではなく、普通預金など流動性の高い口座に置いておきましょう - 物価上昇(インフレ)による資産の目減りを避けたい人
→ 記事後半で紹介する定期預金以外の選択肢も比較してみてください - 元本保証にこだわらず、資産を積極的に増やしたい人
→ 次の章で紹介する選択肢が候補になります
「向いていない人」に当てはまる方は、次の章で紹介するハイクア・インターナショナルとアクションという2つの選択肢も参考にしてみてください。
1,000万円は定期預金だけでいい?配当収入120万円(目標)の選択肢
ここまで見てきた通り、定期預金は元本保証という安心感がある一方、金利は年1〜2%程度にとどまります。もう少し高い利回りを目指したい方のために、ここでは仕組みの異なる2つの選択肢も紹介します。
| 比較項目 | ハイクア | アクション | 定期預金 |
|---|---|---|---|
| 年率リターン | 12%(固定) | 12〜17%(想定レンジ) ※直近実績+17.35% | 1.60〜2.30% |
| 最低投資額 | 500万円〜 | 500万円〜 | 商品により異なる(ランキング参照) |
| 元本保証 | なし(私募ファンド) | なし(私募ファンド) | あり |
| 解約・契約条件 | 5年以内の解約は手数料5% 5年超で手数料無料 | 契約期間原則1年 中途解約は原則不可 | 中途解約可(利率は下がる) |
| 1,000万円預けた場合の 5年間の受取(目安) | 約600万円 | 約600万〜850万円 | 約60万〜92万円 |
| 向いている人 | 元本保証にこだわらず、 決まった配当を受け取りたい人 | 分散投資で、 積極的に高いリターンを狙いたい人 | 元本保証を最優先したい人 |
| 解説 | ハイクア解説章へ↓ | アクション解説章へ↓ | 本記事にて解説 |
※定期預金とは異なり、ハイクアやアクションは元本保証ではありません。記載している配当実績や運用実績は「過去の実績」であり、将来の運用成果を保証するものではありません。
ハイクア・インターナショナル【年12%(固定)の配当目標】
| 年率リターン | 12%(固定) |
|---|---|
| 運用会社 | 合同会社ハイクア・インターナショナル |
| 設立 | 2023年 |
| 本社所在地 | 日本(大阪) |
| 最低投資額 | 500万円〜(1口100万円×原則5口以上) |
| 主な投資対象 | SAKUKO VIETNAM(ベトナム企業) |
| 運用手法 | 新興国企業への事業融資 |
| 配当頻度 | 年4回 3%ずつ (1月・4月・7月・10月) |
| 解約条件 | 5年以内の解約は手数料5% 5年超で手数料無料 |
| 元本保証 | なし(私募ファンド) |
| 運用の相談 | 無料個別相談あり |
| 公式サイト | https://hayqua-international.co.jp/ |
ハイクア・インターナショナルは、ベトナムの成長企業であるSAKUKO VIETNAMへの事業融資を通じて、年12%(固定)の配当を目標とするファンドです。銀行を介した間接的な貸し出しではなく、企業への直接融資という形を取ることで、この利回り水準を実現しています。
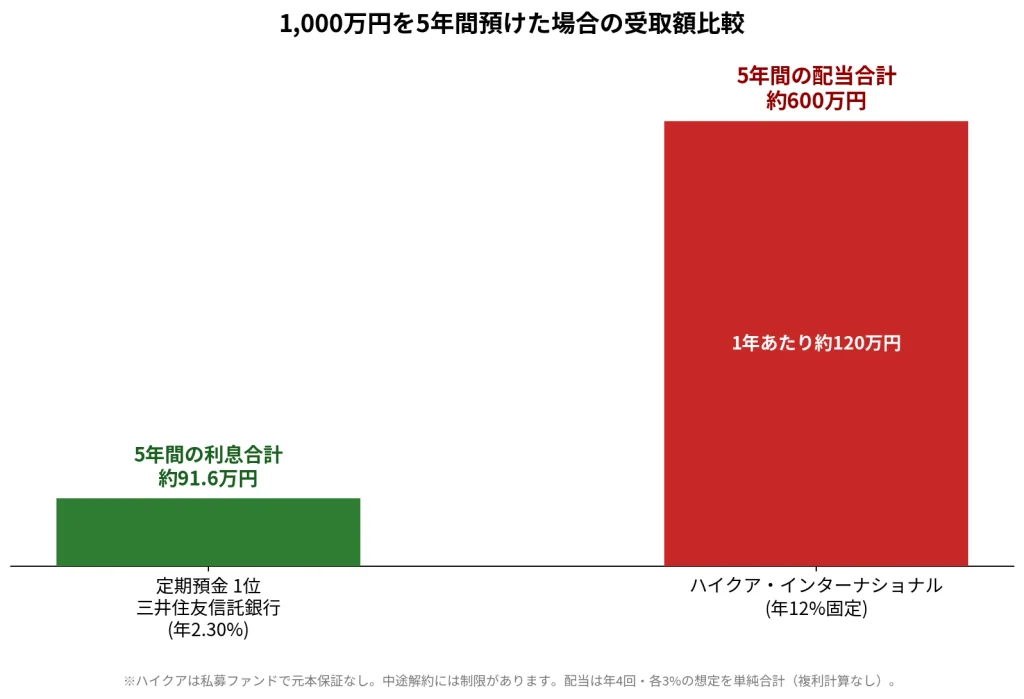
1,000万円を預けた場合、定期預金ランキング1位の三井住友信託銀行(5年間で利息合計約91.6万円)に対し、ハイクアは配当を再投資せず受け取るだけでも1年間で120万円、5年間では合計600万円という試算になります。配当は年4回(1月・4月・7月・10月)に分けて3%ずつ受け取る仕組みのため、まとまった収入を定期的に確保したい方にも向いています。
本記事で定期預金金利ランキングを見比べてきた方は、「できるだけ高い金利で、かつ安心して預けられる先」を探していたのではないでしょうか。ハイクア・インターナショナルも考え方は似ていて、「お金を企業に貸し、その対価として利息(配当)を受け取る」という仕組み自体は定期預金と変わりません。
違うのは、貸出先が銀行ではなく成長中の海外企業である点、そして年4回に分けて受け取れる配当が年12%という、定期預金では届かない水準に設計されている点です。1,000万円を預けるなら、ランキングで一番金利を比較した方にこそ、一度は目を通しておく価値がある選択肢となるでしょう。
| リターン | 年12%固定 |
|---|---|
| 配当 | 年4回3%ずつ ※複利で配当を再投資することも可能 |
| 必要資金 | 500万円〜(一口100万円×原則5口以上) |
| 市場連動 | なし(実体事業の収益が配当原資) |
| 購入・運用手数料 | 無料 |
| 解約手数料 | 5年以内の解約は手数料5% 5年超で手数料無料 |
| 向いている人 | 元本保証にこだわらず、毎年決まった配当を受け取りたい人 |
| 公式サイト | https://hayqua-international.co.jp/ |
ハイクアインターナショナルの公式サイトでは、無料の資料請求と個別相談が可能です。年12%(固定)が可能な仕組みについて、ぜひご確認ください。
\ハイクアインターナショナル公式サイトで/
URL:https://hayqua-international.co.jp/
アクション【直近実績17.35%・2025年度12~17%想定】
| 年率リターン | 2025年度想定12〜17% ※直近実績:+17.35% |
|---|---|
| 運用会社 | アクション合同会社 |
| 設立 | 2023年 |
| 本社所在地 | 日本(東京) |
| 最低投資額 | 500万円〜 |
| 主な投資対象 | 事業投資/暗号資産マイニング(Web3) 再生可能エネルギー/プロジェクトファイナンス |
| 契約期間 | 原則1年間(事業年度:7月〜翌年6月) 中途解約は原則不可 |
| 元本保証 | なし |
| 運用の相談 | 無料個別相談あり |
| 運用レポート | 四半期に1回発行 |
| 公式サイト | https://action-goudou.co.jp/ |
アクション合同会社は、事業投資や暗号資産マイニング、再生可能エネルギーなど複数の分野に分散投資する私募ファンドです。ハイクアが年12%の固定配当であるのに対し、アクションは2025年度想定12〜17%、直近実績は+17.35%と、運用実績によって変動する仕組みです。固定ではない分、実績次第ではハイクアを上回るリターンも期待できます。
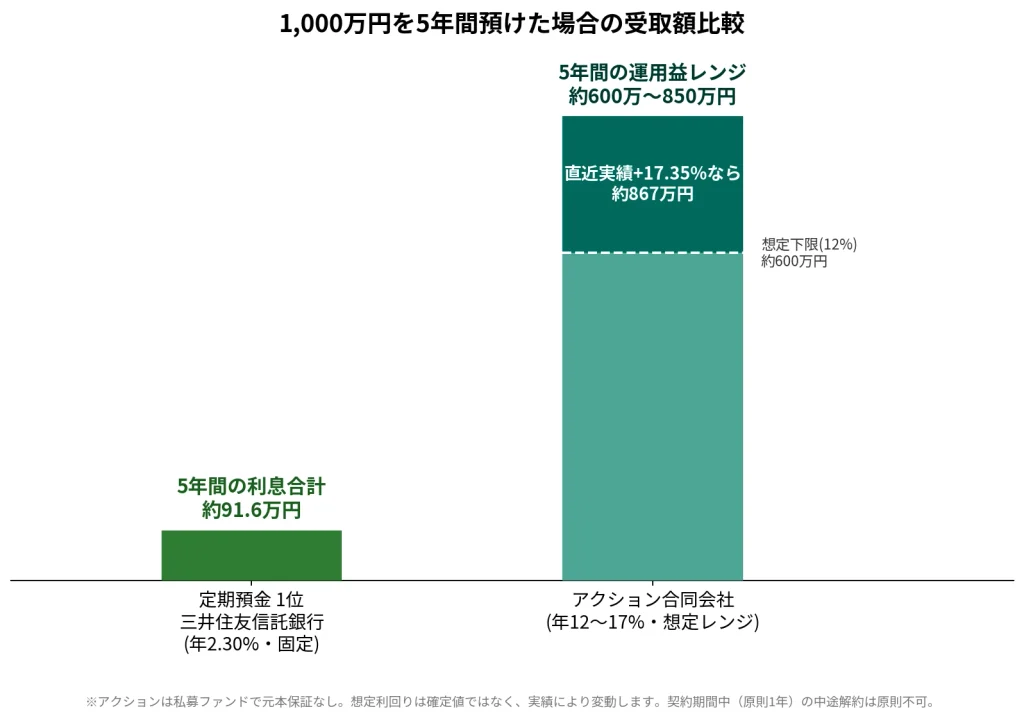
1,000万円を預けた場合、想定レンジの下限(12%)でも1年間で120万円、上限(17%)なら170万円という試算となります。
アクションの分散投資は、複数の事業に資金を振り分けることで、どれか一つが不調でも全体への影響を抑える考え方です。直近実績は+17.35%と、同じ1,000万円でもハイクアより高いリターンになる可能性がある一方、想定レンジである以上、年によって12%に近づくこともあります。
| リターン | 2025年度想定+12〜17%(直近実績+17.35%) |
|---|---|
| 配当 | 年1回(事業年度末に利益が出た場合のみ・利益に応じ変動) |
| 必要資金 | 500万円〜 |
| 分散対象 | 事業投資/暗号資産マイニング/再エネ/プロジェクトファイナンス |
| 市場連動 | 株式相場に直接連動しにくい(実需・事業ベース) |
| 手数料 | 購入時手数料・信託報酬なし(各種コスト・報酬は損益に反映され分配金に影響) |
| 向いている人 | 固定利回りより、実績次第でより高いリターンを狙いたい人 |
| 公式サイト | https://action-goudou.co.jp/ |
「固定の利回りで見通しを立てたい」ならハイクア、「分散投資で、実績次第のより高いリターンを狙いたい」ならアクションというように、重視するポイントに応じて選ぶとよいでしょう。
\アクション公式サイトで/
URL:https://action-goudou.co.jp/
よくある質問
ここでは、定期預金の金利ランキングに関連して寄せられるよくある質問をまとめました。
- 1,000万円を定期預金に預けるなら、どこがおすすめですか?
-
2026年10月時点では、三井住友信託銀行のIB限定プラン(年2.30%・1,000万円以上)が最も金利の高い選択肢です。ただし期間限定のキャンペーン金利のため、申し込み時点の金利を必ず公式サイトでご確認ください。常設の金利を重視する方は、SBI新生銀行やauじぶん銀行なども候補になります。詳しくはランキングをご覧ください。
- 定期預金の利息には税金がかかりますか?
-
はい。定期預金の利息は「利子所得」として、原則20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が源泉徴収される仕組みです。この記事内の「税引後利息」は、この税率を差し引いた金額で試算しています。
- 1,000万円を超える資産がある場合、どうすればいいですか?
-
ペイオフ(預金保険制度)で保護される範囲は、1つの金融機関ごとに元本1,000万円までとその利息等です。超える分は、複数の金融機関に分けて預けるか、一部を定期預金以外の選択肢に回すといった方法が考えられます。詳しくはこちらの章で解説しています。
- 定期預金の金利は、今後さらに上がりますか?
-
最近のインフレ環境を踏まえると、今後の見直しでは金利が上がる方向に動く可能性が高いと考えられます。ただし、ここ1年程度の期間で急に3%・5%といった水準まで跳ね上がることは考えにくいでしょう。最新の金利動向は、各金融機関の公式サイトでご確認ください。
- 定期預金と個人向け国債は、どちらがいいですか?
-
どちらも元本保証に近い安全性を重視した商品ですが、仕組みが異なります。個人向け国債は発行から1年間は原則中途換金できず、金利タイプ(固定・変動)や最低金利保証(年0.05%)など独自のルールがあります。一方、定期預金は中途解約が可能(利率は下がります)で、銀行ごとに多様な商品があります。どちらを選ぶかは、流動性や金利水準を比較した上で判断することをおすすめします。
- 定期預金の満期後は、自動的に更新されますか?
-
多くの定期預金は、満期を迎えると自動的に更新される仕組みになっています。ただし更新後の金利は、預入時点の優遇金利ではなく通常金利に戻ることが一般的です。満期が来る前に、次の移し先を決めておくことをおすすめします。
- 元本保証にこだわらず、1,000万円をもっと増やしたい場合はどうすればいいですか?
-
元本保証を手放す代わりに、より高い利回りを目指せる選択肢もあります。たとえば、年12%の固定配当を目標とするハイクア・インターナショナルや、分散投資で年12〜17%を想定するアクション合同会社などです。詳しくはこちらの章で比較しています。
まとめ
1,000万円を5年間、定期預金に預けるなら、2026年10月時点では三井住友信託銀行のIB限定プラン(年2.30%)が最も高い金利です。ただし期間限定のキャンペーン金利のため、常設の金利を重視するならSBI新生銀行やauじぶん銀行も有力な候補になります。
1,000万円という金額では、ペイオフ(預金保険制度)の上限をちょうど意識する必要がある点、中途解約や満期後の取り扱いなど、金利以外にも確認しておきたいポイントがいくつかあります。本文で紹介したチェックリストを使えば、ご自身が定期預金に向いているかどうかも簡単に診断できます。
金利の高さだけでは物足りないと感じる方、元本保証以外の選択肢も比較したい方は、年12%の固定配当を目標とするハイクア・インターナショナルや、分散投資で年12〜17%を想定するアクションもあわせてご検討ください。
それぞれの金利・条件は変更される可能性があるため、実際に申し込む際は、必ず各公式サイトで最新情報をご確認ください。
コメント