ファンドラップは、資産運用を金融機関に一任できる便利なサービスですが、「手数料が高い」「思ったほど増えない」などの評判もあり、結局どこがいいのか迷っている人は少なくありません。
年利だけでファンドラップを選ぶと、手数料で利益が目減りしたり、必要な相談を受けられなかったりして、資産を増やしにくい可能性があります。
各社の条件を比較して、余計なコストやサービスのミスマッチがないファンドラップを選べば、運用の負担を抑えながら長期の資産形成が可能です。
今回は、ファンドラップ主要10社の運用実績をランキングで比較し、どこがいいのかを目的別に整理。評判や口コミ、向き不向き、「買ってはいけない」と言われる理由まで詳しく解説します。
武蔵大学経済学部教授/茶野 努

住友生命保険相互会社等を経て現職。専門はリスクマネジメント論、金融論。著書に『保険と金融から学ぶリスクマネジメント』『基礎から理解するERM』『日本企業のコーポレート・ガバナンス』『日本版ビッグバン以後の金融機関経営』など。
武蔵大学経済学部教授/茶野 努のHP
ファンドラップはどこがいい?タイプ別におすすめを比較
ファンドラップは、運用実績の高さだけでなく、手数料や最低投資額、相談できる範囲などによって向いている人が異なります。
まずは、何を重視して資産運用を任せたいのかを主軸に、自分に合う候補を確認してみましょう。
| 重視 すること | 比較候補 | 特徴 |
|---|---|---|
| 運用 コスト | ON COMPASS 楽ラップ | 少額・オンライン中心 |
| 対面 相談 | 大和証券 東海東京証券 | 担当者と相談しながら資産運用 |
| 管理や 相続相談 | 三井住友 信託銀行 | 運用以外の資産の相談にも対応 |
| 定期収入 | ハイクア | ベトナム日系企業への事業融資が配当原資 |
| 収益性 | アクション | 金融業界30年の投資のプロが運用 |
コストを抑えて手間なく運用を一任したいならファンドラップ、500万円以上の余裕資金から定期収入や高い収益性を狙いたい人は、ファンドラップ以外の運用先も比較候補です。
ファンドラップ運用実績比較ランキング
金融庁や各社が公表しているデータをもとに、主要なファンドラップ10社の過去5年間の手数料控除後のリターンが高い順にランキング化しました。
ファンドラップを選ぶ際は、知名度だけでなく実際にどの程度の運用成果を残しているかも比較材料になります。
最低投資額もあわせて、ファンドラップはどこがいいのか確認していきましょう。
【ファンドラップ運用実績比較ランキング】
| 順位 | 商品名 | 過去5年 リターン | 最低投資額 |
|---|---|---|---|
| 1位 | ON COMPASS | 4.60% | 1,000円〜 |
| 2位 | 東海東京 ファンドラップ | 2.80% | 300万円〜 |
| 3位 | 楽ラップ | 2.00% | 1万円〜 |
| 4位 | ダイワ ファンドラップ | 1.80% | 300万円〜 |
| 5位 | 三井住友信託銀行 ファンドラップ | 1.60% | 500万円〜 |
| 6位 | いちよし ファンドラップ | 1.50% | 300万円〜 |
| 7位 | 水戸 ファンドラップ | 1.20% | 300万円〜 |
| 8位 | 野村SMA | 1.20% | 3,000万円〜 |
| 9位 | 日興 ファンドラップ | 1.10% | 300万円〜 |
| 10位 | アイザワ ファンドラップ | 1.10% | 300万円〜 |
※過去5年リターンは手数料控除後の実績です。同率の場合は過去3年リターンを参考に順位を整理しています。※運用コースやリスク水準は各社で異なるため、ランキング上位=すべての人に最適ではありません。運用実績とあわせて手数料・リスク水準・相談内容も比較してください。
ファンドラップは運用を任せられる一方、運用成果は市場環境によって変動し、運用中の手数料も継続します。
500万円以上の余裕資金があり、「もう少し収益性がほしい」と感じる人は、運用手数料をかけずに定期収入を得るハイクアや、高い収益性を狙えるアクションも選択肢に入ります。
【ファンドラップ以外の運用先】
1位:ON COMPASS(ロボアド)
| ファンドラップ | ON COMPASS |
|---|---|
| 運営会社 | マネックス・アセットマネジメント 株式会社 |
| 運用方法 | オンライン型の投資一任サービス |
| 最低投資額 | 1,000円〜 1,000円単位で投資可能 |
| 投資対象 | 専用投資信託を通じて国内外のETFへ分散投資 |
| NISA | 成長投資枠に対応 ※つみたて投資枠は対象外 |
| 費用 | 年率0.9775%程度(税込) 組入ETFの経費率を含む |
| 運用実績 | 過去3年:6.30% 過去5年:4.60% |
ON COMPASSは、対面型ファンドラップより少額で始めやすく、オンラインで完結する手軽さから、投資初心者にも人気の資産運用サービスです。
- 最低1,000円の少額からおまかせ運用
- 運用コストを抑えやすい
- 資産配分からリバランスまで一任できる
- NISA成長投資枠にも対応
- 元本保証ではなく市場や為替に評価額が左右される
- 対面で担当者へ細かく相談するサービスではない
2位:東海東京ファンドラップ
| ファンドラップ | 東海東京ファンドラップ |
|---|---|
| 運営会社 | 東海東京証券株式会社 |
| 運用方法 | 対面型の投資一任サービス |
| 最低投資額 | 300万円〜 100万円単位 |
| 投資対象 | 厳選された投資信託を通じて国内外へ分散投資 |
| NISA | 対象外 |
| 費用 | 固定報酬型:最大年1.65% ※当初2年間・別途信託報酬等 |
| 運用実績 | 過去3年:3.90% 過去5年:2.80% |
東海東京ファンドラップは、担当者と相談しながら運用方針を決められる対面型サービスで、オンライン型よりも手厚いサポートを受けながら資産運用できる点が特徴です。
- 選べる4つの運用コース
- 担当者と相談して運用方針を決定
- 資産配分やリバランスを一任できる
- 2年経過後は固定報酬型の手数料割引
- 最低投資額はオンライン型より高い
- NISAでは利用できない
3位:楽ラップ(ロボアド)
| ファンドラップ | 楽ラップ |
|---|---|
| 運営会社 | 楽天証券株式会社 |
| 運用方法 | オンライン型の投資一任サービス |
| 最低投資額 | 1万円〜 |
| 投資対象 | 専用ファンドを通じて国内外の株式・債券・REITへ分散投資 |
| NISA | 対象外 |
| 費用 | 固定報酬型:最大年0.715% +ファンド費用最大年0.147% |
| 運用実績 | 過去3年:1.50% 過去5年:2.00% |
楽ラップは、1万円から始められ、資産配分やリバランスまでオンラインで任せられる、少額から利用しやすい資産運用サービスです。
- 少額でおまかせ運用を始められる
- 固定報酬型なら手数料を抑えやすい
- リスク水準の異なる9つの運用コース
- 一部コースには下落ショック軽減機能
- NISAでは利用できない
- 対面で担当者に相談したい人には不向き
4位:ダイワファンドラップ
| ファンドラップ | ダイワファンドラップ |
|---|---|
| 運営会社 | 大和証券株式会社 |
| 運用方法 | 対面型の投資一任サービス |
| 最低投資額 | 300万円〜 1万円単位 |
| 投資対象 | 専用投資信託を使った国際分散投資 |
| 費用 | 最大年1.54% +組入投資信託の信託報酬等 |
| 運用実績 | 過去3年:2.40% 過去5年:1.80% |
ダイワファンドラップは、大和証券の担当者に相談しながら、国内外の複数資産へ分散投資できる対面型の資産運用サービスです。
- 大和証券の担当者へ対面で相談できる
- 5段階のリスク水準から選べる
- 国内外の株式・債券などへ分散投資
- 資産配分やリバランスを任せられる
- 投資にはまとまった資金が必要
- 年1%超の費用がかかる運用スタイルも
5位:三井住友信託銀行ファンドラップ
| ファンドラップ | 三井住友信託銀行ファンドラップ |
|---|---|
| 運営会社 | 三井住友信託銀行株式会社 |
| 運用方法 | 対面型の投資一任サービス |
| 最低投資額 | 500万円〜 1円単位 |
| 投資対象 | 国内外の株式・債券などへ投資する投資信託 |
| NISA | NISAオプションに対応 |
| 費用 | 投資顧問報酬 +組入投資信託の信託報酬等 |
| 運用実績 | 過去3年:2.10% 過去5年:1.60% |
三井住友信託銀行ファンドラップは、資産運用に加えて資産管理や相続・承継の相談まで受けられる、まとまった資産を総合的に管理したい人向けのサービスです。
- 500万円からの対面型ファンドラップ
- 資産管理や承継も相談しやすい
- 利益払出や定時払戻など複数の付帯機能
- NISA成長投資枠を活用できるオプション
- 投資顧問報酬+組入投信の費用もかかる
- 市場環境によって損失が出る可能性
6位以下のファンドラップランキング
6位以下には、対面相談や資産承継など、運用実績以外のサービスに特徴を持つファンドラップもあります。
6位:いちよしファンドラップ
| ファンドラップ | いちよしファンドラップ |
|---|---|
| 運営会社 | いちよし証券株式会社 |
| 運用方法 | 対面型の投資一任サービス |
| 最低投資額 | 300万円〜 ※NISA同時申込は100万円〜 |
| 投資対象 | 専用投資信託を通じて国内外の株式・債券・オルタナティブへ分散投資 |
| NISA | 成長投資枠に対応 |
| 費用 | 投資顧問報酬+口座管理料 実績報酬併用制も選択可能 |
| 運用実績 | 過去3年:2.10% 過去5年:1.50% |
いちよしファンドラップは、5つの運用モデルからリスク許容度に合わせて選び、NISAや自動増額も活用できる対面型の資産運用サービスです。
- リスク水準の異なる5つの運用モデル
- NISA成長投資枠を利用できる
- 3か月ごとに運用報告書を受け取れる
- 毎月の自動増額にも対応
- 運用開始から6か月は原則解約できない
- 投資顧問報酬と口座管理料がかかる
7位:水戸ファンドラップ
| ファンドラップ | 水戸ファンドラップ |
|---|---|
| 運営会社 | 水戸証券株式会社 |
| 運用方法 | 対面型の投資一任サービス |
| 最低投資額 | 300万円〜 |
| 投資対象 | 投資信託を通じて国内外の株式・債券などへ分散投資 |
| 費用 | 固定報酬型:最大年2.090% 成功報酬併用型も選択可能 |
| 運用実績 | 過去3年:2.50% 過去5年:1.20% |
水戸ファンドラップは、担当者への相談から資産配分、運用後の報告まで受けられる、地域密着型の対面サービスです。
- 担当者と相談して運用方針を決められる
- 資産配分から売買まで一任できる
- 3か月ごとに運用報告を受けられる
- 2年・5年経過後に長期保有割引
- 固定報酬は運用コースによって高め
- 元本保証はなく市場環境で損失の可能性
8位:野村SMA(エグゼクティブ・ラップ)
| ファンドラップ | 野村SMA |
|---|---|
| 運営会社 | 野村證券株式会社 |
| 運用方法 | 店舗型の投資一任サービス |
| 最低投資額 | 3,000万円〜 |
| 投資対象 | 国内外の株式・債券・REIT・オルタナティブなど |
| 費用 | 投資一任報酬:最大年0.110% SMA報酬:最大年1.540% +投資信託の費用等 |
| 運用実績 | 過去3年:1.20% 過去5年:1.20% |
野村SMAは、3,000万円以上のまとまった資産を対象に、投資方針や商品選択まで細かく運用へ反映できる富裕層向けサービスです。
- 個別性の高い運用プランを提案
- 投資スタイルや運用商品を細かく選べる
- 相続・贈与も相談しやすい
- 店舗で担当者と相談しながら運用
- 最低投資額は3,000万円と高額
- SMA報酬+投資信託の費用もかかる
9位:日興ファンドラップ
| ファンドラップ | 日興ファンドラップ |
|---|---|
| 運営会社 | SMBC日興証券株式会社 |
| 運用方法 | 対面型の投資一任サービス |
| 最低投資額 | 300万円〜 |
| 投資対象 | 専用ファンドを通じた国内外への分散投資 |
| 費用 | 固定報酬型:最大年1.320% 成功報酬併用型も選択可能 |
| 運用実績 | 過去3年:2.30% 過去5年:1.10% |
日興ファンドラップは、投資意向やリスク許容度に合わせて運用プランを提案し、運用後も継続的なサポートを受けられる対面型サービスです。
- 300万円から対面型サービスを利用できる
- 投資意向に合わせて運用プランを提案
- 運用開始後も定期的に報告・見直し
- 固定報酬型と成功報酬併用型を用意
- 運用資産から継続的に報酬差し引き
- 市場・為替変動の影響を受ける
10位:アイザワファンドラップ
| ファンドラップ | アイザワファンドラップ |
|---|---|
| 運営会社 | アイザワ証券株式会社 |
| 運用方法 | 投資一任型の資産運用サービス |
| 最低投資額 | 300万円〜 1万円単位 |
| 投資対象 | 選定された投資信託を通じて世界の株式・債券・不動産へ分散投資 |
| 新規受付 | 現在、新規取扱い中止 |
| 費用 | 固定報酬型:最大年1.650% 成功報酬併用型も選択可能 |
| 運用実績 | 過去3年:1.40% 過去5年:1.10% |
アイザワファンドラップは、リスク水準とアクティブ運用の有無を組み合わせた10の運用コースから選べる投資一任サービスですが、現在は新規の取扱いを中止しています。
- 10の運用コースから運用方針を選べる
- 世界の株式・債券・不動産へ分散投資
- 投資信託の売買や資産管理を一任できる
- 四半期ごとに運用報告書を受け取れる
- 現在は新規で申し込めない
- 固定報酬+投資信託の費用もかかる
ファンドラップの評判・口コミ
運用実績ランキングでは各社でリターンに差がありますが、数字だけでは手数料への満足度や相談のしやすさ、実際の使い勝手までは判断できません。
ファンドラップの評判を見ると、運用をまとめて任せられる手軽さを評価する声がある一方、手数料や運用実績に不満を感じる意見もあります。
良い・悪い評判のどちらかだけで判断せず、何に満足しているのか、反対にどこで不満を感じているのかを確認してみましょう。
ファンドラップの良い評判・口コミ
- 投資商品を自分で選ばなくてよい
- 資産配分やリバランスまで任せられる
- 相場を頻繁に確認する必要がない
- 複数の資産へ分散投資できる
- 対面型なら相談しながら運用できる
ファンドラップは、商品選びから運用後の見直しまで一任できる点が、良い評判を集めています。
仕事や日常生活の中で相場を確認する時間が取れない人でも、金融機関に運用管理を任せることで、自分で売買判断を繰り返さずに資産運用を続けられると好評です。
また、対面型のファンドラップでは、運用だけでなく資産管理や相続について相談できるサービスもあり、まとまった資産を一人で管理する負担を減らせる点も支持されています。
ファンドラップの悪い評判・口コミ
- 手数料が高く感じる
- 手数料を払う割に資産が増えない
- インデックス投資より運用成績が低い
- 何に投資しているのか分かりにくい
- プロに任せても元本割れはあり得る
※口コミや評判は利用者個人の感想を含みます。実際の運用成果や費用は、利用するサービスや運用コース、市場環境によって異なります。
悪い評判では、手数料に対して十分な運用成果を感じられないという不満が目立ちます。
ファンドラップは運用を任せられる代わりに継続的な費用がかかるため、相場環境や運用成績によっては「自分で低コストの投資信託を保有した方がよかった」と感じる人もいるようです。
また、金融機関に運用を任せても元本が保証されるわけではなく、株式や債券などの値動きによって資産が減る可能性は否めません。
ファンドラップの評判が分かれるのは、運用を任せられる利便性にどこまで価値を感じるかによる部分が大きいです。
ファンドラップは運用を任せられる反面、資産残高に応じた手数料が続くため、まとまった資金ほどコスト負担も大きくなります。
500万円以上の余裕資金があり、自分で運用する手間は増やさず、継続的な運用手数料を抑えて定期収入を得たいなら、運用手数料なし・3か月ごとに3%の固定配当を受け取れるハイクアも比較候補です。
▶解説章:運用方法・配当の仕組みを見る
ファンドラップの向き不向き
ファンドラップは、運用をまとめて任せられる一方で、継続的な手数料がかかるため、すべての人に適している資産運用ではありません。
「運用を任せるために手数料を払う価値があるか」を基準に、ファンドラップが自分に向いているか確認してみましょう。
ファンドラップが向いている人
- 自分で投資商品を選ぶのが不安
- 売買判断する時間を減らしたい
- 資産配分やリバランスまで任せたい
- 相談しながら運用方針を決めたい
- 相続や資産承継まで相談したい
ファンドラップが向いているのは、運用コストを最小限にすることより、自分で資産運用を判断・管理する負担を減らしたい人です。
投資先の選定だけでなく、資産配分の調整やリバランスまで任せられるため、仕事や生活の中で相場を追わなくても長期運用を続けやすくなります。
また、対面型では担当者へ相談できるため、退職金などのまとまった資金を一人で判断して運用することに不安がある人にも利用しやすいサービスです。
ファンドラップが向いていない人
- 自分で低コストの投資信託を運用できる
- 運用手数料をできるだけ抑えたい
- 短期間で大きなリターンを狙いたい
- 使う予定が近い資金を運用したい
- 運用内容を自分で細かく決めたい
投資信託の選定や資産配分を自分でできる人は、運用を一任するサービスに手数料を払う必要性が低くなります。
また、ファンドラップは長期の分散運用を前提とするサービスが中心なので、短期間で高い収益を狙いたい人や、近いうちに使う予定の資金を預けたい人にも適していません。
「手数料を払ってまで任せる必要があるのか」に疑問を感じる人は、ファンドラップが「買ってはいけない」と言われる理由も確認しておきましょう。
ファンドラップが向いていない理由によって、次に比較すべき運用先は異なります。
自分で運用できるなら低コストの投資信託、運用は任せつつ手数料を抑えたい人や収益性を重視したい人は、500万円から投資できるファンドラップ以外の運用先も比較してみましょう。
ファンドラップは買ってはいけない?後悔しやすい4つの理由
ファンドラップは運用を任せられる便利なサービスですが、条件を確認せずに契約すると「思ったより増えなかった」と後悔する可能性があります。
特に、手数料と運用成果のバランスは契約前に確認しておきたいポイントです。
手数料が運用成果を圧迫しやすい
ファンドラップで後悔しやすい理由のひとつが、運用している間は継続的に手数料がかかることです。
たとえば運用資産に対して年間1〜2%程度の費用がかかる場合、運用額が大きくなるほど支払う金額も増えます。
 武蔵大学経済学部教授/茶野 努
ファンドラップの問題は手数料。実質利回り=名目利回り-期待インフレ率―手数料であることに注意。
| 運用額 | 年1% | 年1.5% | 年2% |
|---|---|---|---|
| 500万円 | 5万円 | 7.5万円 | 10万円 |
| 1,000万円 | 10万円 | 15万円 | 20万円 |
| 3,000万円 | 30万円 | 45万円 | 60万円 |
※実際の費用は商品や契約内容によって異なり、別途組入投資信託の信託報酬などがかかる場合があります。
1,000万円を運用して年1.5%の費用がかかれば、単純計算で年間15万円です。
運用益が30万円出ても、費用を差し引けば手元に残る利益はその分少なくなります。
手数料率だけを見るのではなく、費用控除後にどれだけ資産が増えているかまで確認しましょう。
上昇相場ではインデックス投資に劣る
ファンドラップは、複数の資産へ分散してリスクを調整しながら運用するため、株式市場が大きく上昇した局面では、株式中心のインデックス投資よりリターンが低くなる場合があります。
さらに、インデックスファンドを自分で保有する場合と比べて、ファンドラップでは投資一任サービスの費用が加わるため、同じような値動きでも手数料控除後の利益に差が出やすいです。
ファンドラップの目的は必ずしも市場平均を上回ることではなく、リスク許容度に合わせて資産配分やリバランスまで任せられる点にあります。
自分で低コストのインデックス投資を続けられる人は、運用を任せるサービスに支払う費用が自分に必要かを比較してから契約しましょう。
プロに任せても元本保証ではない
ファンドラップは金融機関に運用を任せるサービスですが、プロに任せても資産が減らないわけではありません。
実際の運用先は株式や債券、REITなどを含む投資信託が中心のため、相場下落や金利、為替の変動によって評価額が下がる可能性があります。
退職金などまとまった資金の運用で生活費まで一括して預けると、相場下落時に必要な資金を取り崩さなければならない事態を招きかねません。
当面使う予定のない余裕資金と生活資金を分けたうえで、どの程度の損失まで許容できるかを決めておくことが重要です。
担当者任せになりやすい
全部任せられるのはファンドラップのメリットですが、契約内容を確認せず担当者へ任せきりにすると、後からミスマッチに気づく可能性があります。
同じファンドラップでも、運用コースや手数料体系、投資対象、解約条件、相談できる範囲は異なります。
担当者にすすめられた商品だからという理由だけで契約すると、自分が必要としていないサービスにも費用を払い続けることになりかねません。
契約前には「何に投資するのか」「年間でいくら費用がかかるのか」「どの条件なら解約できるのか」までは必ず確認しておきましょう。
ファンドラップそのものが悪いわけではなく、支払う費用に対して必要なサービスと運用成果を得られるかで評価は変わります。
運用を任せたいものの、継続的な手数料や運用実績に魅力を感じにくい場合は、ファンドラップ以外の資産運用も比較してみてください。
ファンドラップと投資信託・ロボアド
ファンドラップは手数料がかかる代わりに、投資先の選定や資産配分、運用後の見直しまでまとめて任せられるサービスです。
武蔵大学経済学部教授/茶野 努他人任せではどこが悪いかが事後的に検証できず、投資判断がブラックボックス化。やはり、投資は自己責任が原則。
契約する価値があるか判断するために、ファンドラップで何を任せられるのかと、投資信託・ロボアドとの違いを改めて整理しておきましょう。
ファンドラップは投資一任サービス
ファンドラップは、金融機関と投資一任契約を結び、利用者の運用方針に合わせて資産の運用・管理を任せるサービスです。
一般的には、リスク許容度や運用目的を確認したうえで運用プランを決め、その方針に沿って金融機関が投資信託などを組み合わせて運用します。
- 運用目的やリスク許容度を確認する
- 運用コース・資産配分を決める
- 投資一任契約を結んで運用を開始する
- 金融機関が売買・資産配分の調整を行う
- 運用状況を定期的に確認・見直す
自分で一つひとつの商品を選んで売買する必要がないため、資産運用にかける時間や判断の負担を減らせるのが大きな特徴です。
一方、運用を任せるための費用がかかるので、契約後も運用成績や手数料が見合っているかは定期的に確認する必要があります。
ファンドラップと投資信託の違い
ファンドラップと投資信託の大きな違いは、運用する商品や資産配分を誰が決めるかです。
| 比較項目 | ファンドラップ | 投資信託 |
|---|---|---|
| 商品選び | 金融機関に任せる | 自分で選ぶ |
| 資産配分 | 提案・運用を任せる | 自分で決める |
| リバランス | 金融機関が実施 | 基本的に自分で対応 |
| 主な費用 | 投資一任報酬+投資信託の費用など | 信託報酬など |
| 特徴 | 運用管理まで任せやすい | 低コストで運用しやすい |
投資信託は商品を自分で選んで保有するため、ファンドラップのような投資一任サービスの費用はかかりません。
自分で商品選びや資産配分を管理できる人は投資信託、運用管理まで任せたい人はファンドラップという違いがあります。
ファンドラップとロボアドの違い
ロボアドは、質問への回答をもとに運用方針を提案したり、資産運用まで自動で行ったりするオンラインサービスです。
ロボアドには、運用プランの提案だけを行うタイプと、契約後の売買・リバランスまで任せる投資一任型があります。
金融庁も、ロボアドはサービス内容によって必要な登録や業務区分が異なるとしています。
| 比較項目 | 対面型 ファンドラップ | 投資一任型 ロボアド |
|---|---|---|
| 申込・相談 | 担当者との対面相談が中心 | オンライン中心 |
| 運用 | 金融機関に一任 | 自動運用に一任 |
| 最低投資額 | 数百万円以上の商品も多い | 少額から始めやすい |
| 相談範囲 | 相続・資産管理まで相談できる場合も | 運用に特化したサービスが中心 |
| 特徴 | 人的サポートを受けやすい | 低コスト・手軽に始めやすい |
ON COMPASSや楽ラップのような投資一任型ロボアドは、運用を任せる点ではファンドラップに近く、対面相談を省くことで少額・低コスト化しやすいのが特徴です。
運用だけ任せたいならオンライン型、相続や資産管理まで相談したいなら対面型など、自分がどこまでサポートを必要としているかで選ぶと比較しやすくなります。
ファンドラップ契約前に確認すべきこと
ファンドラップが向いている人でも、運用実績や手数料、解約条件を理解せずに契約すると、思っていた条件と違った、と後悔しかねません。
特に、費用を差し引いた後の運用成果と、預ける資金をいつ使う予定なのかは契約前に整理しておきましょう。
手数料控除後の運用実績
運用実績を見るときは、表面的な利回りだけではなく、実際に支払う費用を差し引いた後にどれだけ増えているかを確認しましょう。
| 確認項目 | 見るポイント |
|---|---|
| 運用実績 | 1年・3年・5年など複数期間 |
| 手数料 | 投資一任報酬と投資信託の費用 |
| 実質的な成果 | 費用控除後にどれだけ資産が増えたか |
| 下落時の実績 | 相場下落時にどの程度値下がりしたか |
直近1年だけ好成績でも、長期で見ると運用成果が安定していないケースもあります。
ランキングだけで決めず、自分が契約する運用コースの実績と費用まで確認してから比較するのがポイントです。
運用期間・解約条件が資金計画に合うか
ファンドラップに預ける資金は、運用実績だけでなくいつ使う予定のお金なのかを基準に決める必要があります。
退職金や老後資金の大半を預けると、相場が下落しているタイミングで生活費や大きな支出が必要になり、損失が出た状態で取り崩す可能性があります。
- 当面の生活費を別に確保できているか
- 住宅購入・教育費・介護費など近い将来の支出予定はないか
- 途中解約できるか
- 解約時に手数料や制限があるか
- 一部だけ引き出すことができるか
運用期間や解約条件は金融機関によって異なるため、必要になったときに資金を動かせるかまで確認しておきましょう。
担当者に確認したい質問
対面型のファンドラップを検討している場合は、担当者の説明を聞くだけでなく、こちらから具体的に質問することも大切です。
- 年間で合計いくらの費用がかかるか
- 手数料を差し引いた過去の実績
- 最も大きな下落幅は何%程度か
- どの資産にどの程度投資するか
- 運用方針はどんな条件で見直されるか
- 途中/一部解約に制限・費用はあるか
- 自分で投資信託を購入する場合との違い
特に「年間でいくら払うのか」と「その費用を払うことで何を任せられるのか」は、具体的な金額とサービス内容まで確認しましょう。
手数料・運用実績・解約条件を把握したうえで、それでも運用を任せる価値を感じられるかが、ファンドラップを選ぶ最終的な判断材料になります。
ファンドラップと高利回りの運用先比較
ファンドラップは、自分で商品を選んで売買する負担を減らせる一方、運用中は継続的な手数料がかかり、リターンも市場環境によって変動します。
運用の手間は増やさず、定期的な収入や高い収益性を狙いたい人には、ハイクア・インターナショナルとアクションも比較候補です。
ハイクア・インターナショナル
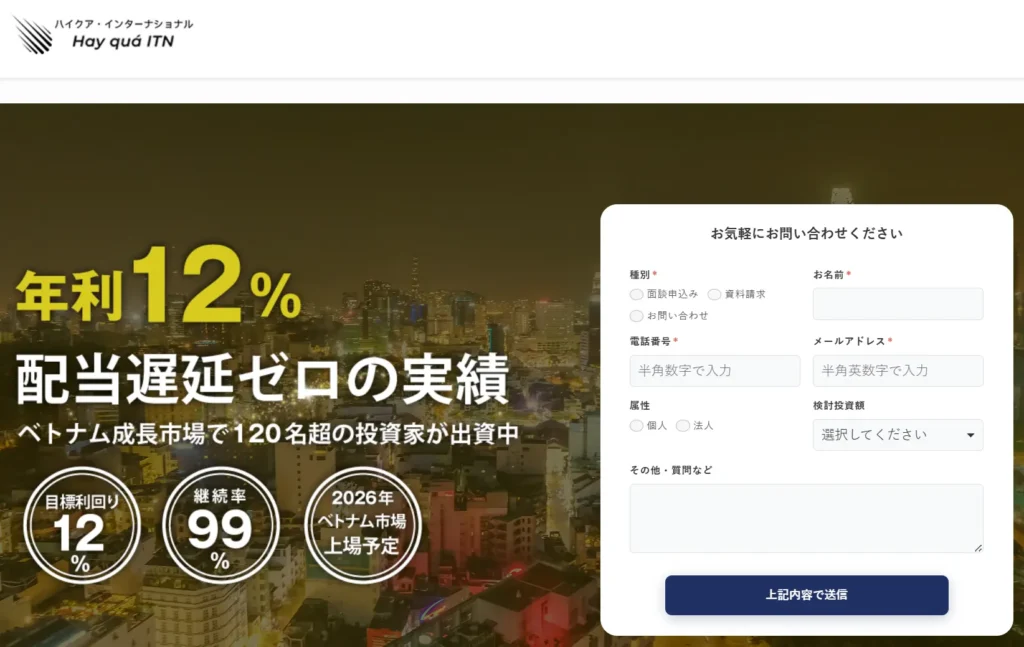
ハイクア・インターナショナルは、ベトナムの日系企業「SAKUKO Vietnam Group」への事業融資から収益を得る仕組みで、安定した高利回りを継続している運用先です。
| 商品名 | ハイクア・インターナショナル |
|---|---|
| 利率 | 年12%(固定) |
| 配当 | 3ヶ月ごとに3% |
| 最低出資額 | 500万円 |
| 投資手法 | 日系ベトナム企業への事業融資 |
| 手数料 | 運用手数料:無料 解約手数料:5年以内5%、5年超無料 |
| 運用の相談 | 無料(オンライン) |
| 公式サイト | https://hayqua-international.co.jp/ |
市場の値動きの影響を受けにくく、収益の仕組みや費用を把握しやすい一方で、事業融資先の業績が著しく悪化すれば、配当の減少や元本割れのリスクもあります。
- 年利12%固定で安定した定期収入
- 運用手数料なしの低コスト運用
- 配当の遅れや減少は設立以来ゼロ
- 出資者のほぼ全員が継続中
- 最低投資額は500万円から
- 5年以内の解約は手数料5%
- 元本保証なし
株式や債券の売買で利益を狙うファンドラップとは収益源が異なり、運用資産額に応じた手数料も毎年差し引かれません。
500万円以上の余裕資金があり、運用コストを抑えながら定期的な収入を受け取りたいなら、ハイクアはファンドラップよりも目的に合わせやすい選択肢でしょう。
【年利12%の配当イメージ】
| 出資額 | 3か月ごとの配当 | 年間配当 |
|---|---|---|
| 500万円 | 15万円 | 60万円 |
| 1,000万円 | 30万円 | 120万円 |
| 2,000万円 | 60万円 | 240万円 |
※年12%・税引前で計算した配当イメージです。元本保証はなく、将来の配当を保証するものではありません。
アクション
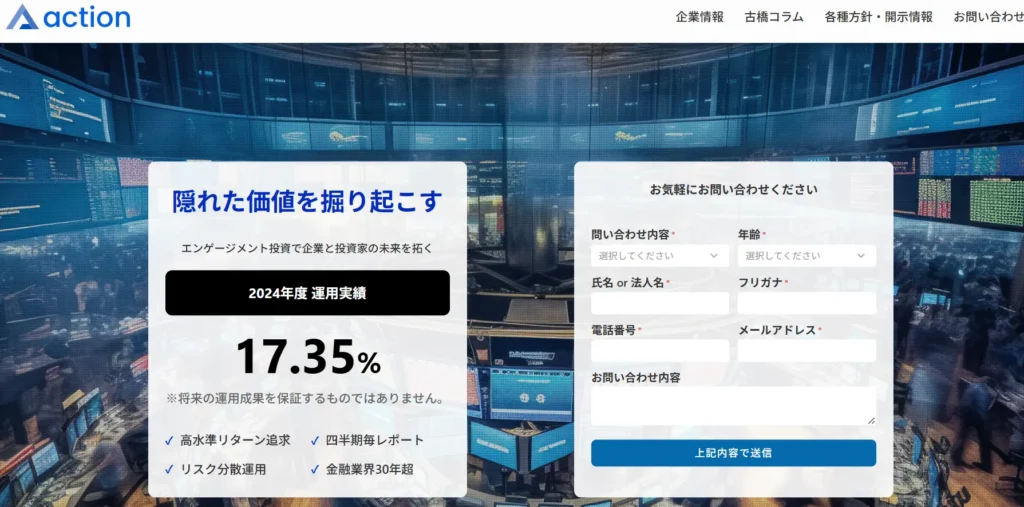
アクションは、金融業界で30年以上の経験を持つ運用責任者が、複数の分野へ投資して高いリターンを狙う運用先です。
| 商品名 | アクション |
|---|---|
| 運用実績 | 2024年度:17.35% |
| 配当 | 利益が出た場合に年1回 |
| 最低出資額 | 500万円 |
| 投資領域 | 事業投資・Web3・再生可能エネルギー・プロジェクトファイナンス |
| 契約期間 | 原則1年間 中途解約は原則不可 |
| 運用報告 | 3か月ごと |
| 公式サイト | https://action-goudou.co.jp/ |
リスク分散と高い収益性に期待できる一方で、投資先の事業環境や運用状況が悪化すれば、配当の減少や元本割れもあり得ます。
- 2024年度は17.35%の高リターン
- 金融業界30年のプロが投資判断
- 4つの投資領域へ分散して運用
- 3か月ごとに運用状況を確認できる
- 最低投資額は500万円から
- 運用成果は毎年変動する
- 契約期間中は原則中途解約不可
- 元本保証なし
投資信託を組み合わせて市場の値動きから利益を狙うファンドラップとは異なり、アクションは複数の事業やプロジェクトへ投資して収益を狙います。
500万円以上の余裕資金があり、運用をプロに任せながら高い収益性も狙いたいなら、アクションも比較候補です。
【年利17.35%の配当イメージ】
| 出資額 | 年間利益 |
|---|---|
| 500万円 | 86万7,500円 |
| 1,000万円 | 173万5,000円 |
| 2,000万円 | 347万円 |
※2024年度の運用実績17.35%をもとに税引前で計算した配当イメージです。元本保証はなく、配当は利益が出た場合のみ、将来の配当を保証するものではありません。
ファンドラップと比較
ファンドラップ・ハイクア・アクションは、いずれも自分で日々売買する負担がない一方、収益の得方・費用・資金拘束が大きく異なります。
利回りだけではなく、何を任せたいのか、どのように利益を受け取りたいのかで比較すると選びやすくなります。
| 項目 | ファンド ラップ | ハイクア | アクション |
|---|---|---|---|
| 目的 | 運用を一任 | 定期配当 | 高い運用成果 |
| 収益 | 市場・運用成果で変動 | 年12%固定 | 17.35% 2024年度実績 |
| 配当 | 商品・契約により異なる | 3か月ごとに3% | 利益が出た場合に年1回 |
| 最低 投資額 | 1,000円〜数千万円 | 500万円〜 | 500万円〜 |
| 主な 費用 | 投資一任報酬+投信費用等 | 契約・運用手数料なし | 運営コストが損益に反映 |
| 資金の 引き出し | 商品により異なる | 5年以内は解約手数料5% | 原則1年・中途解約不可 |
| 元本保証 | なし | なし | なし |
資産配分や相続相談まで金融機関に任せたいなら、ファンドラップが有力な選択肢でしょう。
まとまった余裕資金から一定間隔で収入を得たいならハイクア、運用成果の変動を受け入れて高い収益性を狙うならアクションも比較候補になります。
ファンドラップに関するよくある質問
最後に、ファンドラップを検討する際によくある質問を整理します。
ファンドラップは評判だけでなく実績・手数料で比較
ファンドラップは、商品選びや資産配分、リバランスまで任せられる一方、継続的な手数料がかかり、元本保証もありません。
ファンドラップはどこがいいか迷ったら、評判だけで決めず、手数料控除後の運用実績・最低投資額・相談できる範囲・解約条件まで比較して判断するのが賢明です。
- 少額・低コストで任せたいならオンライン型を比較
- 担当者へ相談したいなら対面型を比較
- 運用実績は手数料控除後の3年・5年実績を見る
- 退職金などは生活資金と分けて余裕資金で運用する
- 手数料や収益性が合わなければファンドラップ以外も比較する
自分で運用を管理する負担を減らしたい人にファンドラップは向いていますが、任せられる便利さに対して支払う費用と、実際に得られる運用成果が見合うかは必ず確認しましょう。
まずは主要ファンドラップの運用実績ランキングから条件の合うサービスを比較し、500万円以上の余裕資金で定期収入や高い収益性も重視する場合は、ハイクアやアクションも比較してみてください。